- in United States
- with readers working within the Technology industries
- within Technology and Corporate/Commercial Law topic(s)
上一篇文章《个人境外投资税务合规系列(二):CRS 2.0,“读懂”你的境外财富网络》中,我们介绍了税务机关如何通过CRS 2.0掌握个人境外投资者的境外财富网络。CRS已被很多人熟识,但实际上监管机构还有另一个利器 — 全球公司透明化改革也正在同步推进:
-
公司股东、董事查询制度:谁在法律上拥有和管理一家境外公司
-
受益所有人登记制度:谁最终控制并享有该公司的经济利益
公司股东、董事查询制度/受益所有人登记制度正在改变什么?
一、境外公司股东、董事查询制度
在中国,查询一家企业的基本信息相对便利。通过国家企业信用信息公示系统,或者企查查、天眼查等商业数据库,公众通常可以直接查询企业的注册资本、股东、法定代表人、董事及股权变更等信息。但对于境外很多司法辖区而言,公众了解一家公司股东、董事信息难度有所增加。很多司法辖区并没有类似中国企业信息查询系统的公开数据库。
近年来,全球主要金融中心普遍加强公司透明化要求:
-
中国香港、新加坡等国际金融中心较早建立了较完善的公司登记和查询体系,公众及监管机构可以较容易获取公司基本资料、股东及董事信息;
-
BVI、开曼等传统离岸金融中心过去更强调商业隐私和便利性,但近年来在国际反洗钱标准及监管压力下,也持续强化公司信息保存和主管机关查询机制。
这一趋势意味着,境外公司不再是完全封闭的信息孤岛,股东、董事及公司控制关系正在逐步纳入监管视野。目前全球范围内,主要存在以下三种公司信息查询模式:
|
公开模式 |
较多司法辖区已经建立了公开查询制度,但部分信息需要收费查询。例如,英国、中国香港、新加坡、德国等欧洲国家建立了较为完善的公司登记查询体系。公众通常可以通过官方渠道查询公司的基本登记信息,其中董事信息往往较为容易获取,股东信息则根据司法辖区和公司类型存在差异,部分可以直接查询,部分需要购买公司档案或登记文件。与中国企业信息查询系统不同的是,境外查询制度通常采取“基础信息公开、详细资料收费”的模式,并非所有登记信息均免费向公众开放。 |
|
有限公开模式 |
部分司法辖区采取有限公开模式,通过注册代理或专业服务机构或可付费查询。例如,BVI、开曼群岛等地虽然要求公司维护董事名册(Register of Directors)和股东名册(Register of Members),并在监管框架下保存相关信息,但并未建立类似英国或中国香港的全面公开查询体系。相关资料主要由公司、注册代理人(Registered Agent)以及主管机关掌握。公众通常无法通过官方数据库免费查询完整股东和董事信息,但在商业尽调、金融机构开户、交易安排等场景下,相关主体可能通过公司、注册代理人或专业服务机构获取部分资料。 |
|
不公开模式 |
少数司法辖区虽然建立了公司登记制度,但并未建立面向公众的查询制度。例如,美国部分州(如特拉华州)的公司制度要求公司完成设立登记,并保存注册代理人、董事、管理人员等相关资料,但这些信息并不向公众开放查询;股东信息通常由公司内部保存。因此,外部主体通常无法通过政府公开渠道了解公司的完整所有权结构,而需要依赖交易对手披露、商业尽调、监管程序或司法程序获取相关信息。 |
根据我们的实践观察,随着境外公司登记及查询机制逐步完善,境内监管机构已开始通过相关渠道获取境外公司股东、董事等登记信息,并将其作为开展跨境投资核查、反避税风险分析及合规审查的重要信息来源之一。
二、境外公司受益所有人登记制度
传统公司信息登记制度存在一个天然局限:其通常只能反映法律形式上的所有权和管理关系,而未必能够揭示背后的实际控制人和最终受益人。
例如,一家公司在注册登记层面可能由另一家公司持有,董事可能由专业机构或名义人士担任,而真正控制该公司的个人可能隐藏于多层公司、信托、合伙企业或其他法律安排之后。在过去,由于不同司法辖区之间的信息分散,监管机构往往难以仅依靠单一信息来源还原复杂跨境架构背后的真实控制关系。
正是在这样的背景下,监管机构开始意识到,仅依赖传统的公司股东、董事查询制度,已经不足以满足反洗钱、反腐败、国际税收透明及跨境执法合作的需要。监管机构真正希望识别的,不仅是谁在法律上持有公司的股权、担任公司的董事,更重要的是谁最终控制该公司、谁最终享有其经济利益(who ultimately owns or controls a legal entity)。因此,受益所有人登记制度应运而生。
(一) 受益所有人登记制度是什么?
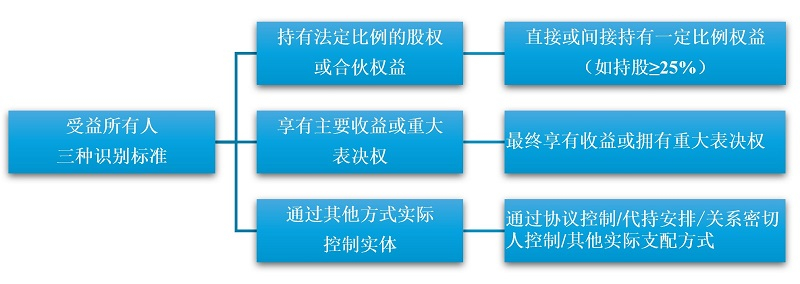
所谓受益所有人,是指最终拥有(own)或者实际控制(control)某一法律实体,或者享有法律实体最终收益(beneficiary interest)的自然人。与公司登记层面的股东不同,受益所有人登记制度关注的并非形式上的股权登记,而是穿透法律结构后识别实际控制人和最终受益人。
例如,一名中国个人通过BVI公司、中国香港公司持有境外投资资产,从法律形式上看,资产可能属于境外公司,但监管机构真正关注的是:谁最终实际控制这些公司?谁最终享有相关资产产生的收益?
受益所有人登记制度最早源于全球反洗钱监管体系。2003年,金融行动特别工作组(Financial Action Task Force,FATF)首次在其反洗钱标准中系统提出受益所有人概念,并于2012年修订《40项建议》(FATF Recommendations),进一步强化法人实体透明度要求。FATF推动受益所有人登记制度的核心目的,是防止利用空壳公司、代持及复杂法律安排隐藏真实控制人,使监管机构能够识别法人实体背后的实际控制关系。
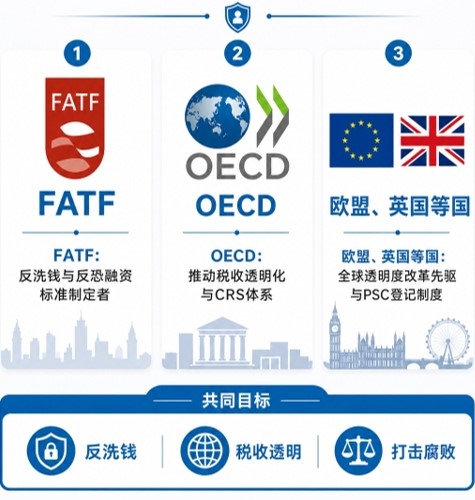
2014年,经济合作与发展组织(Organisation for Economic Co-operation and Development, OECD)发布CRS并在各司法辖区广泛实施后,国际社会逐渐认识到,仅掌握金融账户层面的信息,并不足以完整还原复杂跨境资产结构:税务机关可能知道某个境外账户存在一定规模资产,但如果账户背后存在离岸公司、家族信托、代持等法律安排,仅凭账户信息仍难以准确判断资产实际归属、控制关系以及最终受益人。因此,OECD全球税收透明化论坛(Global Forum on Transparency and Exchange of Information for Tax Purposes)将受益所有人透明化纳入国际税收透明标准,要求各司法辖区确保主管机关能够获得法人实体及法律安排背后的受益所有人信息。
在国际标准逐步形成后,各司法辖区陆续开始通过国内立法建立受益所有人信息收集、登记和查询机制:
-
欧盟于2015年通过《第四项反洗钱指令》(Fourth Anti-Money Laundering Directive, 4AMLD),首次要求成员国建立受益所有人登记制度;2018年《第五项反洗钱指令》(Fifth Anti-Money Laundering Directive, 5AMLD)进一步强化登记信息透明度要求,扩大主管机关及相关主体获取受益所有人信息的范围;
-
英国于2016年建立Persons with Significant Control(PSC)制度,要求公司识别并披露对公司具有重大控制权的个人,成为全球较早建立受益所有人公开登记机制的主要金融中心之一;
-
BVI于2017年建立Beneficial Ownership Secure Search System(BOSS),要求注册代理人收集并保存公司受益所有人信息,并允许主管机关在特定条件下查询;
-
新加坡于2017年建立Register of Registrable Controllers制度,要求公司、外国公司及有限责任合伙企业识别并保存其可登记控制人的相关信息;
-
中国香港于2018年实施《公司条例》下的重要控制人登记册(Significant Controllers Register)制度,要求中国香港公司保存实际控制人的相关资料,并在执法需要时提供查阅;
-
中国于2024年正式实施《受益所有人信息管理办法》,建立全国统一的受益所有人信息管理制度,要求相关主体向登记机关备案受益所有人信息,为监管部门开展风险识别和信息查询提供制度基础。
(二) 监管机构如何获取境外公司受益所有人信息?
需要特别说明的是,境外公司的受益所有人信息通常并不直接向其他国家或地区的监管机构开放。对于境外监管机构而言,相关信息的获取通常需要依赖当地法律规定允许的访问机制,或通过税收情报交换、跨境监管合作等渠道实现:
1. 通过国际税收和监管合作机制获取
对于跨境税收风险管理而言,税收情报交换是获取境外实体控制信息的重要路径。
目前,各司法辖区主要依托以下国际合作安排:
-
双边税收协定中的信息交换条款(Exchange of Information Article);
-
税收情报交换协定(Tax Information Exchange Agreement, TIEA);
-
《多边税收征管互助公约》(Multilateral Convention on Mutual Administrative Assistance in Tax Matters)。
例如,根据国家税务总局官网公开信息,截至2025年7月底,我国已与114个司法辖区正式签署避免双重征税协定、税收安排等文件,其中大部分协定和安排均包含信息交换条款。此外,我国还与10个司法辖区签署了税收情报交换协定,其中包括BVI、开曼群岛、泽西、根西、巴哈马、百慕大、列支敦士登等常见离岸金融中心。
在符合相关法律规定和税收协定约定的情况下,中国税务机关可以通过税收情报交换机制,向相关司法辖区主管税务机关提出信息请求,获取对方税务机关或其他主管机关掌握范围内的境外公司登记资料、受益所有人信息以及与税收征管相关的其他资料。该机制为中国税务机关识别境外实体背后的实际控制关系、开展跨境税收风险分析提供了重要的信息来源。
2. 通过当地受益所有人登记系统获取
受益所有人登记制度与传统公司股东、董事查询制度存在明显区别。大多数司法辖区并不会将受益所有人信息完全向公众开放,而是主要供当地监管机构、执法机关及主管部门在履行监管职责时查询。因此,受益所有人信息通常属于“监管可获取”而非“公众可自由查询”的信息。
目前,仅有少数司法辖区针对非监管主体建立了有限访问机制。例如,开曼群岛近年来引入Legitimate Interest Access Framework,允许符合条件的申请人基于合法利益访问部分受益所有人信息,包括具有商业交易背景的相关主体、新闻调查人员及学术研究人员等。虽然该机制并非针对外国监管机构设计,但在符合当地法律要求的情况下,不排除相关主体通过合法途径获取部分信息,用于商业尽调、风险评估或其他合法目的。
(三) 为什么受益所有人登记制度值得关注? — 监管机构正在建立多维度的信息穿透能力
受益所有人信息的价值在于,它为监管机构提供了一项识别实际控制关系的基础信息来源,使其能够进一步分析:
-
多层境外公司架构背后的实际控制人;
-
信托、代持等安排下的实际利益关系;
-
不同境外实体之间是否存在关联关系;
-
跨境投资、交易安排是否具有合理商业目的。
更重要的是,受益所有人信息并非单独发挥作用,而是与CRS、境外投资监管、外汇管理以及税收征管体系形成交叉验证,使监管机构具备更加全面的信息穿透能力。
1. 税务监管:识别实际控制关系,判断收入归属和交易实质
在税收领域,受益所有人登记制度的重要意义在于帮助税务机关突破单纯依赖法律形式的限制,更准确地识别境外实体背后的实际控制关系,并结合收入来源、交易安排和其他申报信息,对跨境税务事项进行综合判断。
在复杂跨境架构中,境外公司、基金或其他法律实体可能作为形式上的投资主体或交易主体存在,但其背后的实际控制人、最终受益人以及与境内主体之间的关系,未必能够通过传统公司股东、董事查询制度下登记的信息直接识别。
受益所有人信息可以在多个税收监管场景中发挥作用,例如:
-
在关联交易管理中,辅助判断境内外主体之间是否存在实际控制关系;
-
在境外所得管理中,辅助分析相关收入最终归属以及实际受益情况;
-
在复杂财富架构中,辅助识别公司、信托、基金等不同法律安排之间的利益关系。
例如,某境内居民个人在中国香港设立一家贸易公司,该公司开展实际经营活动,因此在CRS框架下可能被认定为主动非金融实体(Active NFE),并不会像金融机构账户一样自动交换账户信息。同时,该个人未按照相关规定办理境外投资或外汇管理手续。
如果该中国香港公司与境内关联企业之间持续发生贸易往来,但交易价格明显偏离独立交易原则,税务机关在开展关联交易调查时,可以结合境外公司登记资料、股东及董事信息、受益所有人信息以及境内企业申报资料,识别该中国香港公司的实际控制人,从而判断双方是否构成关联关系,并进一步评估交易安排是否符合独立交易原则。
2. 境外投资及外汇监管:识别真实投资主体和控制链条
《国务院关于对外投资的规定》(中华人民共和国国务院令 第837号,“837号令”)将个人境外投资明确纳入监管范围。837号令第二条指出,境外投资是指“以投入资产、权益或者提供融资、担保等方式,直接或者间接获得其他国家(地区)的企业、资产等所有权、控制权、经营管理权以及其他相关权益的活动。”
那么,监管机构该如何掌握这些投资信息呢?
事实上,在837号令之前,针对境外投资和跨境资金流动,我国已经建立了相关监管体系,例如:
-
境内居民个人通过特殊目的公司开展境外投融资活动,需要遵守国家外汇管理局《关于境内居民通过特殊目的公司境外投融资及返程投资外汇管理有关问题的通知》(汇发〔2014〕37号)的相关登记要求;
-
境外直接投资(ODI)通常需要根据相关规定履行发改、商务、外汇等主管部门备案或核准程序;
-
居民企业或境内合伙企业直接或间接持有外国企业股份或有表决权股份达到10%(含)以上的,应当根据《关于优化纳税服务 简并居民企业报告境外投资和所得信息有关报表的公告》 (国家税务总局公告2023年第17号)的规定向主管税务机关报送《居民企业境外投资信息报告表》。
上述制度建立在一个重要前提之上,即投资主体能够按照监管要求主动、完整地披露境外投资架构、持股关系以及相关交易信息。然而,实践中,仍存在部分境外投资或持股安排可能未按照要求完成相关登记或备案的情况。此外,部分投资者可能通过多层境外公司、代持安排、信托架构等方式持有境外资产,使境外资产背后的实际控制关系更加复杂,不容易被监管关注和识别。
在此背景下,受益所有人登记制度提供了一个重要信息补充。通过境外司法辖区建立的受益所有人登记制度,监管机构可以在一定条件下获取境外实体背后的实际控制人信息,并与境内已有的外汇登记、境外投资备案、税务申报以及跨境资金流动信息进行交叉比对。
三、对个人投资者的建议
随着受益所有人登记制度、国际税收情报交换机制以及跨境监管合作的不断发展,境外实体背后的实际控制关系、投资路径以及相关交易安排,正在越来越多地进入监管信息掌握范围,境外架构的信息不对称正在逐步减少。
在CRS、受益所有人登记制度大幅提高监管能力的透明化时代,对于A先生、C先生这类拥有复杂境外架构、离岸公司持股安排或多层投资结构的投资者而言,亟待要做的是对既有安排进行系统性法律体检:
-
全面梳理境外公司、基金、信托、家办等法律实体及其持股和控制关系;
-
核查历史境外投资、外汇登记、税务申报等事项是否完整一致;
-
结合当前监管趋势,重新评估现有架构的商业目的和合规基础;
-
对历史形成的未完善事项,及时进行风险评估并制定补救方案。
对于复杂跨境资产安排而言,细节往往决定成败。一项看似简单的境外持股安排,真正的挑战往往不在于是否了解单一法规,而在于能否从法律关系、税务处理及监管合规等多个维度,还原并证明投资路径、持股变化、资金流向、控制关系以及境内外申报情况的一致性,并经得起不同监管体系下的综合审视。
Footnote
1 实习生黄连杰对本文的写作亦有贡献。
The content of this article is intended to provide a general guide to the subject matter. Specialist advice should be sought about your specific circumstances.
[View Source]