

01.引言:债券代持纠纷为何难以处理
债券代持交易通常通过微信等方式确认交易条件,再由交易员通过证券或基金账户完成实际买卖。交易顺利时,各方关注的是价格、期限和费用;一旦代持到期后债券未被接回,原本简化的业务安排便可能同时引发合同关系、责任主体、交易效力及损失承担等争议。
以代理代持方就两起债券代持纠纷分别提起诉讼为例,两案均历经一审、二审,终审维持原判,代持方关于代持费及债券价差损失的核心诉请均获得法院支持。
两案集中涉及以下问题:微信沟通能否成立代持合同;存在中间人与实际委托人时,合同责任主体如何认定;交易员及机构账户参与交易是否影响原告主体资格;债券未按约接回后产生的价差损失如何承担;监管规范是否影响代持合同效力。下文结合两案的审理情况展开。
02.案情概览:从两起纠纷看同一类交易风险
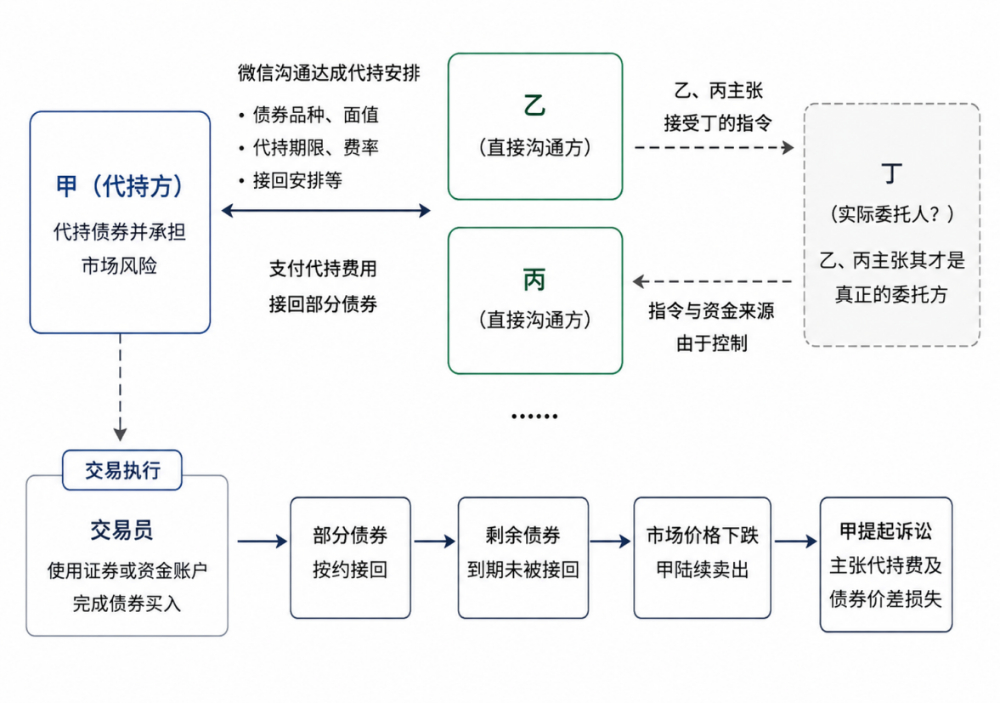
甲(代持人)分别与乙、丙通过微信确认案涉债券、交易面值、代持期限、费率及接回安排,并由交易员完成债券买入。乙、丙支付代持费用,并先后接回部分债券,但剩余债券在约定期限届满后未被接回。甲继续持有债券,并在价格下跌后陆续卖出,随后就未付代持费及债券价差损失提起诉讼。
诉讼中,乙、丙均否认自己系实际委托人,主张其仅为交易中间人,案外人丁才是真正的委托方;同时围绕甲的诉讼主体资格、代持合同效力、合同履行情况及价差损失承担等提出抗辩。案件由此进入诉讼,双方争议也不再局限于债券是否按期接回,而进一步涉及合同相对方、代持效力及违约损失的认定。
03.争议焦点:债券代持纠纷中的责任认定
焦点一:仅有微信沟通和实际履行,债券代持合同是否成立,合同相对方如何认定?
两案均未签署完整的书面代持协议,合同内容主要散见于微信沟通。但从聊天记录及后续履行看,债券、面值、期限、费率、接回安排等交易要素已经明确,此后亦实际发生债券买入、代持费支付、续期及部分接回。法院据此认定,微信记录与履行行为可以相互印证,双方之间已经形成代持合意。
相比合同是否成立,两案更大的分歧在于合同究竟成立于谁之间。乙、丙均主张其只是中间人,丁才是实际委托人。法院对此没有停留在当事人的身份表述,而是回到缔约时点,审查丁的存在及身份是否已经向甲披露。
在乙案中,即使乙确系受丁委托与甲进行交易,由于订立合同时并未向甲披露具体委托人,法院认为,乙与丁之间的内部关系不能对抗甲,甲选择向乙主张权利并无法律障碍;在丙案中,丙本人主动发起交易,并由其提供身份信息、支付或转付代持费用、发出续期指令;直至双方合同已经成立并履行一段时间后,丙才提出丁系所谓实际委托人。法院因此认定,甲有合理理由相信与其建立合同关系的就是丙,丙与丁之间的内部约定不能改变既有合同关系。
诉讼中,代理团队重点抓住了这一时间顺序:合同成立在先,所谓“实际委托人”的披露在后,事后披露不能倒推改变缔约时已经形成的合同相对性。因此,两案可以提炼出一个重要裁判思路:合同相对方的认定,应主要观察缔约时谁以自己的名义磋商交易条件、发出交易指令并实际参与履行,而不能仅凭纠纷发生后提出的“中间人”身份重新解释既有交易关系。
焦点二:债券由交易员、证券或基金账户完成交易,是否影响代持方甲的主体资格?
乙、丙均曾从实际交易方式提出抗辩,即案涉债券并非由甲本人直接通过个人账户买卖,而系通过交易员、证券公司或基金账户完成,因此甲并非债券登记持有人,无权以个人名义主张相关权利。
法院对此明确区分了“合同主体”与“交易执行方式”。乙案指出,自然人依法可以成为委托合同当事人;甲将债券买卖指令交由交易员执行,只是履行合同义务的具体方式,并不改变甲作为合同一方的主体地位,并且乙事先知晓并认可该交易模式;丙案亦确认,丙对于债券买卖由交易员具体操作的模式是清楚的,因此未支持其关于甲主体不适格的上诉理由。
针对主体资格抗辩,代理团队并非仅以某一张交易流水证明主体资格,而是通过微信约定、交易指令、买入记录、部分卖出接回、代持费支付及最终卖出记录形成完整的证据链。法院最终关注的也不是债券登记在哪个账户,而是谁建立了合同关系、谁作出交易安排,以及相应交易后果由谁承受。
焦点三:债券代持受到金融监管规范约束,是否当然导致合同无效?
对于代持效力,乙、丙均从监管合规角度提出异议。丙案中,对方以资质、备案问题主张代持安排缺乏合法基础;乙案则进一步提出,相关代持行为损害金融秩序和社会公共利益。
法院均未采纳上述意见。丙案法院认为,相关要求主要属于金融监管层面的管理性规范,不能仅据此否定双方委托合同的民事效力;乙案法院结合具体交易方式审查,并认为案涉交易系通过证券公司交易平台完成,现有证据不足以证明该交易已经达到损害社会公共利益、导致合同无效的程度。
由此可见,金融监管层面的合规评价与民事合同效力并非当然等同。两案中,法院最终均回到具体交易事实审查合同效力,并未仅因交易具有债券代持属性,即否定双方已经形成的民事合同关系。
焦点四:债券价格下跌属于市场风险,还是违约方应承担的损失?
两案中,价差损失是责任认定最集中的争议之一。乙、丙均认为,债券价格下跌属于正常市场波动,不应由其承担;甲则主张,正是因为债券到期后未被按约接回,其才被迫继续持有并承担后续价格风险。法院最终从违约、因果关系、风险预见及减损情况等方面进行了审查,具体如下:
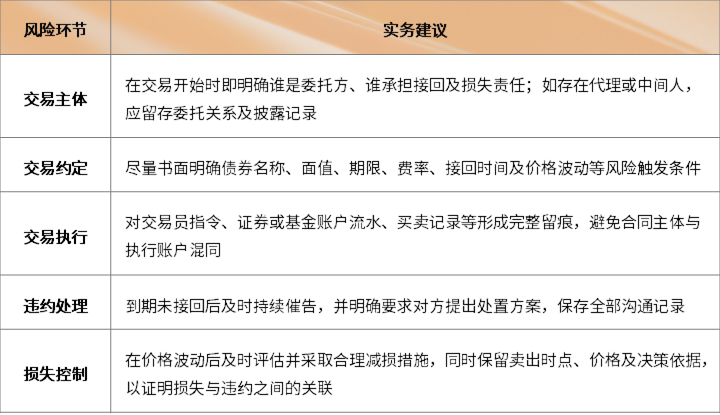
乙案中双方明确约定,“债券价格波动偏离近1%”或者代持到期时,乙应当接回债券。”法院据此认为,该条款本身已经说明双方在订立合同时预见到了价格波动风险,并将一定幅度的价格变化作为风险触发条件。乙作为金融行业从业人员,在风险出现、甲多次催促后仍未接回债券,不能再以“市场波动”完全切断违约行为与损失之间的联系。丙案虽然不存在完全相同的“1%”约定,但法院同样认为,丙未在代持到期后及时接回债券,是差价损失发生的直接原因。对于丙提出的“甲未及时止损”抗辩,法院进一步指出,现有证据不能证明甲存在能够卖出而故意不卖出的情形,因此不足以认定甲违反减损义务。
对于最终卖出债券的行为,代理团队则从减损义务的角度进行了回应。甲在到期后持续要求乙、丙解决债券接回问题,在沟通无果、资金持续被占用的情况下才最终处置债券,其目的在于终止风险继续扩大,而非主动进行新的市场投资。
因此,两案可提炼如下裁判逻辑:如果双方已经明确约定由委托方在一定期限或条件下接回债券,而其违约导致代持方无法按原定交易安排退出,则后续价格损失是否赔偿,应结合违约与持续持仓之间的因果关系、损失的可预见性以及代持方是否合理履行减损义务综合判断。
04.结语:两案办理中的实务提示
回顾两案的处理过程,案件中虽然出现了交易员、机构账户、案外委托人等多重因素,代理团队始终将诉讼主线放在双方已经形成的委托合同关系上:先确认合同及其相对方,再还原履行过程,进而判断违约责任与损失。
办案过程中,笔者与项目成员围绕微信沟通、交易指令、买卖记录、代持费支付、部分接回及后续催告等材料逐项梳理,将零散的业务记录还原为完整的交易和履行过程。同时,针对“仅为中间人”“原告主体不适格”“代持行为无效”“价差损失属于市场风险”等抗辩逐项回应。最终,两案核心诉请均获得法院支持。
结合两案办案经验,债券代持交易尤其应注意以下几个方面:
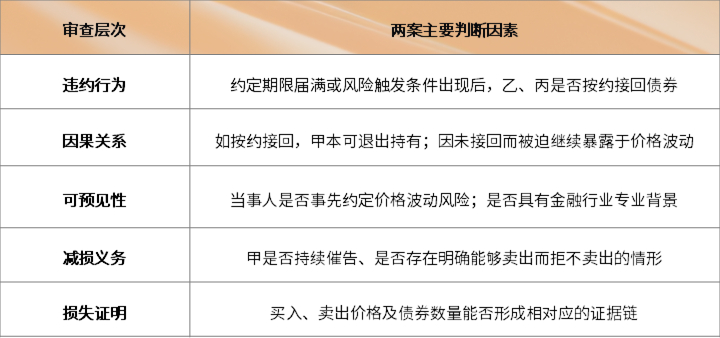
以上为团队结合两案办理过程所作的简要总结,希望能为相关市场参与者在交易安排、风险控制及争议处理方面提供参考。
*实习生陈梦玲对此文亦有贡献。
The content of this article is intended to provide a general guide to the subject matter. Specialist advice should be sought about your specific circumstances.
[View Source]