
2026年8月20日,许家印被判处违法运用资金罪等八罪,使得违法运用资金罪这个司法实践中少见的罪名又呈现出来了。
引言
特定金融机构违反国家规定运⽤资⾦,应当以违法运⽤资⾦罪追究直接负责的主管人员的刑事责任。
为便于行文,本文具体以保险公司为切入点,结合国家金融监督管理总局于2026年9月4日发布的《中华人民共和国保险法(修订草案征求意见稿)》,从刑法角度谈其使用资金的合规风险。
从一起撤回起诉的资金量级巨大金融单位犯罪案谈保险公司使用资金的合规风险丨威科先行
第一部分 违法运用资金罪的界定和特殊属性
一、违法运用资金罪
(一)刑法规定
《刑法》第一百八十五条之一第二款,是违法运用资金罪,指社会保障基金管理机构、住房公积金管理机构等公众资金管理机构,以及保险公司、保险资产管理公司、证券投资基金管理公司,违反国家规定运用资金的,对其直接负责的主管人员和其他直接责任人员,依照前款的规定处罚。
依照前款的规定处罚,指《刑法》第一百八十五条之一第一款背信运用受托财产罪规定,情节严重的,处三年以下有期徒刑或者拘役,并处三万元以上三十万元以下罚金;情节特别严重的,处三年以上十年以下有期徒刑,并处五万元以上五十万元以下罚金。
(二)追诉标准
根据《最高人民检察院、公安部关于公安机关管辖的刑事案件立案追诉标准的规定(二)》(2022)第三十六条,构成违法运用资金罪的情节严重,分为以下三种情形:
(一)违反国家规定运用资金数额在三十万元以上的;
(二)虽未达到上述数额标准,但多次违反国家规定运用资金的;
(三)其他情节严重的情形。
二、刑法视角下的国家规定
(一)刑法视角下的国家规定
《刑法》第九十六条明确规定:“本法所称违反国家规定,是指违反全国人民代表大会及其常务委员会制定的法律和决定,国务院制定的行政法规、规定的行政措施、发布的决定和命令。”
《最高人民法院关于准确理解和适用刑法中“国家规定”的有关问题的通知》[法发〔2011〕155号]做了详细规定,其中明确对于违反地方性法规、部门规章的行为,不得认定为“违反国家规定”。
(二)《保险法》的“国家规定”
《保险法》(2015修正)第一百零六条第一款规定:“保险公司的资金运用必须稳健,遵循安全性原则。”第二款规定:“保险公司的资金运用限于下列形式:(一)银行存款;(二)买卖债券、股票、证券投资基金份额等有价证券;(三)投资不动产;(四)国务院规定的其他资金运用形式。”第三款规定:“保险公司资金运用的具体管理办法,由国务院保险监督管理机构依照前两款的规定制定。”《保险法》第一百七十九条规定:“违反本法规定,构成犯罪的,依法追究刑事责任。”
(三)有争议的理解方式
依据《保险法》第一百零六条第三款授权制定的具体管理办法,如原中国保险监督管理委员会的《保险资金运用管理办法》(原保监会令2018年第1号)和国家金融监督管理总局的《银行保险机构关联交易管理办法(2025修正)》,是否属于刑法意义上的国家规定,在刑事司法实践中存在一定的争议。
比如,在具体面对保险公司“关联交易”时,就可能出现到底是违反《保险法》之法律,还是违反具体管理办法之部门规章的争议1。前者属于刑法可以追究责任的“国家规定”违法行为,后者属于行政管理的违规行为。最高人民法院、最高人民检察院、公安部《关于办理非法集资刑事案件若干问题的意见》(2019年施行)在解释非法集资的“非法性”时,出现了扩张性的解释倾向。
三、违法运用资金罪的特殊之处
违法运用资金罪有两大特殊之处:第一,纯正的单位犯罪2,只有社会保障基金管理机构、住房公积金管理机构等公众资金管理机构,以及保险公司、保险资产管理公司、证券投资基金管理公司这几类法定的单位才是犯罪主体;第二,单位犯罪模式下的自然人单罚制,只追究对其直接负责的主管人员和其他直接责任人员的刑事责任,有期徒刑十年以下,罚金五十万元以下。定下自然人单罚制的逻辑,主要在于保险公司触犯违法运用资金罪时,其损害的已经是公众资金安全,再对其处以罚金,也是来源于公众资金,因此对保险公司追究此罪的单位犯罪责任无必然性。
(一)单位犯罪的处罚原则
根据《最高人民法院关于审理单位犯罪案件具体应用法律有关问题的解释》【法释〔1999〕14号】和《全国法院审理金融犯罪案件工作座谈会纪要》【法〔2001〕8号】的相关规定,除了为进行违法犯罪活动而设立或设立后以实施犯罪为主要活动的、被盗用单位名义实施犯罪的特殊情形外,“以单位名义实施犯罪,违法所得归单位所有的,是单位犯罪。”
根据《刑法》第三十一条规定,“单位犯罪的,对单位判处罚金,并对其直接负责的主管人员和其他直接责任人员判处刑罚。本法分则和其他法律另有规定的,依照规定。”
至于“单位犯罪直接负责的主管人员和其他直接责任人员”,《全国法院审理金融犯罪案件工作座谈会纪要》明确了认定规则,即“直接负责的主管人员,是在单位实施的犯罪中起决定、批准、授意、纵容、指挥等作用的人员,一般是单位的主管负责人,包括法定代表人。其他直接责任人员,是在单位犯罪中具体实施犯罪并起较大作用的人员,既可以是单位的经营管理人员,也可以是单位的职工,包括聘任、雇佣的人员。”
(二)违法运用资金罪的自然人单罚制
《刑法》第三章 破坏社会主义市场经济秩序罪 第四节 破坏金融管理秩序罪,有大量的单位犯罪情形,均明确了是双罚制。《刑法》第一百八十五条之一第一款背信运用受托财产罪也是纯正单位犯罪下的双罚制,但第二款违法运用资金罪明确是纯正单位犯罪下的自然人单罚制。同样的,在《刑法》第一百六十一条违规披露、不披露重要信息罪第一款,针对依法负有信息披露义务的公司、企业施行之纯正的单位犯罪行为,也是施行自然人单罚制。
第二部分 违法运用资金罪与关联罪名的对比分析
与违法运用资金罪有关的罪名,包括背信运用受托财产罪、挪用资金罪/挪用公款罪、职务侵占罪/贪污罪。考虑到挪用资金罪/挪用公款罪、职务侵占罪/贪污罪的主要区别是犯罪主体身份和资金性质,因此本文以挪用资金罪、职务侵占罪做分析。
一、违法运用资金罪和背信运用受托财产罪的对比
(一)共同之处
客观上,特定单位均违背法定义务或者受托义务,不适当地运用了资金或财产。
(二)单位犯罪的主体不同
违法运用资金罪:社会保障基金管理机构、住房公积金管理机构等公众资金管理机构,以及保险公司、保险资产管理公司、证券投资基金管理公司
背信运用受托财产罪:商业银行、证券交易所、期货交易所、证券公司、期货公司、保险公司或者其他金融机构
就保险公司而言,均属于该两罪的单位犯罪主体。
(三)保护的法益不同
违法运用资金罪,打击“违反国家规定运用资金”行为,保护国家对特定公众资金及金融机构资金运用的监督管理秩序,以及社会公众资金安全。
背信运用受托财产罪,打击“违背受托义务,擅自运用客户资金或者其他委托、信托的财产”行为,保护金融管理秩序,以及受托的资金或财产。
(四)处罚方式不同
违法运用资金罪:单位犯罪之自然人单罚制。
背信运用受托财产罪:单位犯罪之双罚制。
(五)刑事责任相同
刑事责任最高均为十年以下有期徒刑,并处五十万元以下罚金。
(六)追诉标准
两罪的追诉标准基本相同,详见《最高人民检察院、公安部关于公安机关管辖的刑事案件立案追诉标准的规定(二)》(2022)第三十五条、第三十六条。
二、违法运用资金罪和挪用资金罪的对比3
(一)挪用资金罪的要点
挪用资金罪:自然人犯罪。挪用指向的是归个人使用。刑事责任最高为十五年有期徒刑。
挪用资金罪:单位工作人员利用职务便利将本单位资金归个人使用或者借贷给他人,且符合特定情形的。其中,司法实务的难点是如何认定“挪用本单位资金归个人使用”。4
金融机构的工作人员,挪用资金罪的资金,除了本单位资金,还包括客户资金。
(二)挪用资金罪的追诉标准
《最高人民法院、最高人民检察院关于办理贪污贿赂刑事案件适用法律若干问题的解释(二)》[法释〔2026〕6号]第八条明确,挪用资金罪定罪量刑标准参照挪用公款罪定罪量刑标准执行,不再按照《最高人民法院、最高人民检察院关于办理贪污贿赂刑事案件适用法律若干问题的解释》[法释〔2016〕9号]的二倍执行。
《最高人民法院、最高人民检察院关于办理贪污贿赂刑事案件适用法律若干问题的解释》规定了挪用公款罪的追诉标准,如挪用公款归个人使用,进行非法活动,数额在三万元以上的,挪用公款归个人使用,进行营利活动或者超过三个月未还,数额在五万元以上的。
《最高人民检察院、公安部关于公安机关管辖的刑事案件立案追诉标准的规定(二)》(2022)第七十七条规定,具有下列情形之一的,属于本条规定的“归个人使用”:(一)将本单位资金供本人、亲友或者其他自然人使用的;(二)以个人名义将本单位资金供其他单位使用的;(三)个人决定以单位名义将本单位资金供其他单位使用,谋取个人利益的。
(三)违法运用与挪用类的差异
第一,违法运用的对象是公共资金;挪用类是单位资金和客户资金。
第二,违法运用的方式是只要违反了国家规定的使用方式,不区分归谁使用;挪用类必须具备归个人使用,而且对使用是否合法,以及使用时间长短有严格限制。
第三,违法运用类是违反国家规定,无关乎职务便利;挪用类必须是利用职务便利
第四,违法运用的犯罪主体必须是特定单位;挪用类不对单位类型予以区分。
第五,违法运用的刑事责任最高为十年以下有期徒刑,并处五十万元以下罚金。挪用类刑事责任最高均为十五年有期徒刑。
三、违法运用资金罪和职务侵占罪的对比
(一)职务侵占罪/贪污罪的要点
职务侵占罪/贪污罪:自然人犯罪。非法占有公私财产。差别在于,职务侵占罪最高为无期徒刑,并处罚金,但贪污罪最高为死刑,并处没收财产。
职务侵占罪:单位工作人员利用职务便利,非法占有本单位财物。
保险公司工作人员,骗取保险金归自己所有的,按职务侵占罪处罚。
(二)职务侵占罪/贪污罪的追诉标准
《最高人民法院、最高人民检察院关于办理贪污贿赂刑事案件适用法律若干问题的解释(二)》[法释〔2026〕6号]第八条明确,职务侵占罪定罪量刑标准参照贪污罪定罪量刑标准执行,不再按照《最高人民法院、最高人民检察院关于办理贪污贿赂刑事案件适用法律若干问题的解释》[法释〔2016〕9号]的二倍、五倍执行。
《最高人民检察院、公安部关于公安机关管辖的刑事案件立案追诉标准的规定(二)》(2022)第七十六条规定了职务侵占案的立案追诉标准是三万元以上。
(三)违法运用与非法占有类的差异
第一,违法运用的对象是公共资金,不具有非法占有目的;非法占有类是单位财物或公共财物、国有财物,不局限于资金。
第二,违法运用类是违反国家规定,无关乎职务便利;非法占有类必须是利用职务便利。
第三,违法运用的犯罪主体必须是特定单位;非法占有类不对单位类型予以区分。
第四,违法运用的刑事责任最高为十年以下有期徒刑,并处五十万元以下罚金。职务侵占罪刑事责任最高为无期徒刑,并处罚金,贪污罪最高刑期为死刑,并处没收财产。
第三部分 违法运用资金罪的典型案例与裁判观点
2006年刑法修正案(六)新增了违法运用资金罪,但是该罪名很少出现在司法实践中。网上可查询到的案例特别少,与保险公司有关的违法运用资金罪目前只有如下信息。
一、违法运用资金罪第一案5
(一)主要案情
某人寿公司于2011年12月至2013年11月间,在经时任董事长的被告人陈某决定及时任副总经理兼财务负责人的被告人王某某审核后,以购买灾备系统、支付投资预付款等名目,多次将公司资本金账户及保险产品资金专用账户内的资金出借给相关企业使用,出借款项共计人民币5.24亿元,截至2013年11月28日,某人寿公司已将上述全部资金及相应利息予以回收;期间,被告人胡某某作为某人寿公司资产管理中心固定收益部负责人,在被告人王某某的授意下,于2011年12月至2013年8月间,以购买灾备系统、支付投资预付款等名目多次发起付款申请,涉及资金共计人民币2.54亿元。
判决书记载,原保监会行政处罚决定书,认定某人寿公司“违规运用保险资金、虚增公司偿付能力”,并对某人寿公司和被告人陈某、王某某、胡某某等人作出行政处罚。
2017年12月25日,北京某法院对该案作出一审判决,三名被告人表示不服均上诉,同时检察机关就此案提起抗诉,2018年9月29日,北京某中级人民法院对该案作出终审判决。
(二)辩护人的主要意见
辩护人的无罪辩护理由,主要是:第一,某人寿公司与上海某公司间签有投资顾问协议,二者间的资金往来不是借款关系,不应被定性为违法运用资金罪。第二,国务院相关文件鼓励创新保险资金的运用方式,保险公司出借资金的行为没有违反国家法律、法规。第三,本案涉及事项已由中国保险监督管理委员会进行了处理,并未移交司法机关,本案涉及的事实无需刑法予以再行处理。第四,本案涉及的5.24亿元资金并未出现任何损失。
(三)一审法院意见
某人寿公司违反国家规定运用资金的行为,侵犯了国家金融管理制度以及保险资金的所有权,检察院指控被告人陈某、王某某、胡某某犯违法运用资金罪成立。
某人寿公司与其他公司虽签有设备采购合同和投资协议,但该公司并未按合同约定向某人寿公司提供服务,而从资金往来及账目记载上,足以认定涉案资金往来的性质系企业间的资金出借及还本付息,国务院相关文件虽提及“在保证安全性、收益性前提下,创新保险资金运用方式”及“鼓励保险公司投资企业债权”等内容,但并未赋予保险公司可以成为“贷款人”的地位和身份,“出借资金”并未成为符合《保险法》规定的保险公司资金运用形式。
鉴于某人寿公司的违法运用资金行为尚未造成保险资金的损失,判处三被告人犯违法运用资金罪,免予刑事处罚。
(四)两级检察院意见
(1)一审检察机关提起抗诉的主要意见
本案属犯罪情节严重。某人寿公司违法运用资金数额共计人民币5.24亿元,超出追诉标准1700余倍;该公司先后多次违法进行资金拆借,且在原保监会对该公司进行调查期间仍有3000万元资金以拆借的形式汇出,应认定犯罪情节严重。
(2)二审检察机关支持抗诉的主要意见
本案属于犯罪情节特别严重。本案违法运用资金的犯罪行为持续近两年,违法运用资金10余次,涉案金额累计人民币5.24亿元,严重破坏了国家的金融管理秩序,性质恶劣,社会危害性严重,应当认定犯罪情节特别严重。
(五)二审法院的意见
争议焦点一:某人寿公司运用资金的性质属于关联企业之间的资金拆借行为。第一,从合同的实际履行情况及涉案资金的流向显示,双方签订的合同并未实际履行,而且涉案资金的运用明显与设备采购和投资无关。第二,资金运用的过程符合资金拆借的特征。涉案资金的回收共计比支出多出300余万元,某人寿公司在记账凭证中记载为“利息收入”,但并非每一笔款项都有对应的利息收入,反映出其资金运用具有关联企业之间资金拆借的特征;且涉案大部分资金从出借到收回的时间在4天至1个月之间,亦符合资金拆借的运用特征。
争议焦点二:某人寿公司拆借保险资金的行为违反了国家规定。第一,《保险法》第一百零六条规定,保险公司资金运用限于:银行存款;买卖债券、股票、证券投资基金份额等有价证券;投资不动产;国务院规定的其他资金运用形式。由此可见,对保险资金的管理、利用,《保险法》以“白名单”的方式作了严格、明确的规定,即只能运用于《保险法》规定的领域及国务院规定的其他资金运用形式。第二,某人寿公司向关联企业拆借资金,并非保险资金的创新运用方式,明显与国务院相关文件的规定不符。
争议焦点三:应结合本案特点综合评判是否达到情节特别严重的程度。第一,某人寿公司违法运用资金的行为,属情节严重。第二,虽然本案违法运用资金的总额达5.24亿元,但上述资金分13笔转出,某人寿公司一方面回收之前借出的资金,一方面又拆借出新的款项,资金运用处于循环状态,并非所有涉案资金同时处于风险之中。第三,资金使用方某某1公司是上市公司,偿付能力较强,且资金往来账目清晰,大部分资金占用时间较短,故虽然所涉保险资金的安全处于不确定状态,但尚未造成特别巨大的风险。第四,在客观上,某人寿公司所拆借的资金均已收回,没有造成实际经济损失,也未造成特别重大的社会危害。综上,本案违法运用资金的社会危害性并没有达到犯罪情节特别严重的程度。
最终,二审法院改判陈某有期徒刑,改判王某某有期徒刑并适用缓刑。
三、明天控股、肖建华被判违法运用资金案6
2022年8月19日,上海市第一中级人民法院于2022年7月4日对上海市人民检察院第一分院指控被告单位明天控股有限公司(以下简称明天控股)、被告人肖建华犯非法吸收公众存款罪、背信运用受托财产罪、违法运用资金罪、单位行贿罪一案进行了公开宣判。法院对被告单位明天控股数罪并罚,决定执行罚金人民币550.3亿元;对被告人肖建华数罪并罚,决定执行有期徒刑十三年,并处罚金人民币650万元;对被告单位明天控股和被告人肖建华在上述犯罪中的违法所得及其孳息予以追缴,不足部分责令退赔。
经审理查明:被告单位明天控股于1999年注册成立,被告人肖建华为明天控股的实际控制人。2004年起,明天控股、肖建华违反国家金融管理法律和监管规定,采用分散股权、层层控股、隐名控股等手段,实际控制保险公司在内的多家金融机构和互联网金融平台。2013年11月至2017年1月,明天控股、肖建华操控多家保险公司对明天控股设立的虚假融资项目不开展实质审核,违反保险法等法律法规对保险公司资金运用的规定,通过直接或间接购买信托计划的方式将保险资金转移至明天控股支配使用,违法运用资金共计人民币1,909亿余元。
三、许家印被判违法运用资金案7
2026年4月13日至14日,广东省深圳市中级人民法院对深圳市人民检察院提起公诉的被告单位恒大集团有限公司、被告单位恒大地产集团有限公司、被告人许家印一案公开开庭审理,其中许家印被控犯违法运用资金等八个罪名。8
2026年8月20日,广东省深圳市中级人民法院对被告单位恒大集团有限公司、被告单位恒大地产集团有限公司、被告人许家印案进行一审公开宣判。
法院经审理查明,恒大集团及许家印通过行贿等手段取得金融机构控制权,违法套取信贷资金、保险资金归恒大集团使用,实施了单位行贿、违法发放贷款、违法运用资金等犯罪行为。
法院认为,被告单位恒大集团、被告人许家印的行为已构成非法吸收公众存款罪、集资诈骗罪、违法发放贷款罪、欺诈发行证券罪、违规披露重要信息罪、单位行贿罪;许家印的行为还构成违法运用资金罪、职务侵占罪;被告单位恒大地产的行为已构成欺诈发行证券罪。对恒大集团、许家印应依法数罪并罚。
由于恒大集团、许家印案刑事判决书的主要内容尚未披露,因此无法展开具体分析。
第四部分 探讨违法运用资金罪的单位之本罪责任
明天控股案、恒大集团案,在违法运用资金罪方面呈现了两种不同的指控逻辑,其中明天控股案追究了违法运用保险公司资金的明天控股之单位犯罪责任,但公诉机关在恒大集团案并未指控恒大集团、恒大地产之违法运用保险公司资金的单位犯罪责任。
那么,在追究违法运用资金罪有关主体刑事责任时,有关单位能否因其实施违法运用保险公司资金之单位意志而承担刑事责任?
一、违法运用资金罪条文表述
《刑法》第一百八十五条之一第二款,列明了违法运用资金罪的特定主体,因此从法条本身的表述来看,对能否追究恒大集团、恒大地产之违法运用资金罪的单位犯罪,没有做表述。因此,有人认为,从《刑法》罪名来看,可以确认违法运用资金罪是特定主体,因此恒大集团、恒大地产不属于违法运用资金罪的法定主体。
二、对比相似类型的刑法条文
如果单看《刑法》第一百八十五条之一第二款无法直接做出解读时,我们来对比与之立法逻辑相同的违规披露、不披露重要信息罪。
《刑法》第一百六十一条违规披露、不披露重要信息罪第一款规定,“依法负有信息披露义务的公司、企业向股东和社会公众提供虚假的或者隐瞒重要事实的财务会计报告,或者对依法应当披露的其他重要信息不按照规定披露,严重损害股东或者其他人利益,或者有其他严重情节的,对其直接负责的主管人员和其他直接责任人员,处五年以下有期徒刑或者拘役,并处或者单处罚金;情节特别严重的,处五年以上十年以下有期徒刑,并处罚金。”
若对比《刑法》对违法运用资金罪和违规披露、不披露重要信息罪,就会发现二者都是纯正的单位犯罪之自然人单罚制。但是,《刑法》第一百六十一条第二款明确规定,“前款规定的公司、企业的控股股东、实际控制人实施或者组织、指使实施前款行为的,或者隐瞒相关事项导致前款规定的情形发生的,依照前款的规定处罚。”这部分规定,在违法运用资金罪中是没有的,那么是否可以认为保险公司的控股股东、实际控制人实施或者组织、指使实施违法运用资金行为的,不应当追究刑事责任呢?显然,无论从立法本意,还是从司法实践,实施违法运用资金罪的有责主体就是保险公司的控股股东、实际控制人明显属于《全国法院审理金融犯罪案件工作座谈会纪要》认定的“单位犯罪直接负责的主管人员和其他直接责任人员”。否则,无论是明天控股的肖建华,还是恒大集团的许家印,都无法被追究刑事责任。
三、探讨违法运用资金罪中的上级单位责任
根据《刑法》明确规定,违法运用资金罪不能追究保险公司的单位犯罪责任,只能追究直接负责的主管人员和其他直接责任人员的单罚制责任。这种情况下,保险公司的控股股东或实际控制人是自然人的,其必然要承担刑事责任,如肖建华、许家印。问题是,如果保险公司的控股股东或实际控制人是单位的,此时是否还要追究相关单位的单位犯罪责任?
第一种观点,追究相关单位的单位犯罪责任。
华东政法大学刘宪权教授认为,本案中,明天控股操控多家保险公司,隐瞒保险资金的真实去向,突破关联交易监管要求,违规占用险资,既违反了《保险法》《保险资金运用管理暂行办法》等法律法规,又严重违背稳健、安全投资的原则,侵害了保险公司和被保险人的利益,应当以违法运用资金罪进行打击、处理。同时,如前所述,同样因为明天控股在股权、人事等方面对上述保险公司进行绝对控制,保险公司的行为实际体现明天控股的意志,应当追究明天控股的刑事责任。9
上海交通大学凯原法学院张绍谦教授认为,违法运用资金罪中,明天控股及肖建华通过控制多家保险公司,违反保险法律法规,突破保险资金运用形式,将保险资金转移占用,其犯罪对象是保险资金,侵害了保险资金安全。因此,明天控股及肖建华要承担违法运用资金罪的刑事责任。10
类似观点,可见《刑事审判参考第937号徐国桢等私分国有资产罪案--在仅能由单位构成犯罪的情形下,能否认定非适格主体与单位构成共犯》。该案的主要争议,在于私分国有资产罪是纯正单位犯罪的自然人单罚制,那么非该单位的其他自然人能否基于共同犯罪理论承担共犯责任。最终,该案倾向于构成共犯。
第二种观点,不追究相关单位的单位犯罪责任。
对比《刑法》第一百八十五条之一第二款违法运用资金罪和《刑法》第一百六十一条违规披露、不披露重要信息罪第三款规定“犯前款罪的控股股东、实际控制人是单位的,对单位判处罚金,并对其直接负责的主管人员和其他直接责任人员,依照第一款的规定处罚。”我们会发现,违规披露、不披露重要信息罪这个纯正单位犯罪之自然人单罚制,不仅第二款规定了追究控股股东、实际控制人的刑事责任,而且第三款特别说明“犯前款罪的控股股东、实际控制人是单位的”时如何追究刑事责任。该规定与追究单位犯罪的规定相同,如果只是为了强调,立法时完全没有必要。
具体到恒大案,法院审理查明“恒大集团及许家印通过行贿等手段取得金融机构控制权,违法套取信贷资金、保险资金归恒大集团使用,实施了单位行贿、违法发放贷款、违法运用资金等犯罪行为”11。因此,恒大集团客观上实施了违法运用资金的犯罪行为。
在这种情况下,追究许家印犯违法运用资金罪刑事责任,是因为其系相关保险公司的实际控制人,因此对其予以自然人单罚制。同时,许家印也是恒大集团的实际控制人。若在本案中运用共犯理论,就会出现许家印本人和其所实际控制的恒大集团成立了违法运用资金的共同犯罪,于是许家印又要在被追究共同犯罪责任之单位犯罪恒大集团方面承担双罚制责任。这样的话,相当于许家印在违法运用资金罪中因为共同犯罪理论同时承担了自然人单罚制、单位犯罪双罚制责任,既没有必要,也无法做有效的刑法原则解释。
由于并未看到明天控股、恒大集团的刑事判决书原文,暂且做以上分析。
第五部分 对比现行保险法和保险法征求意见稿
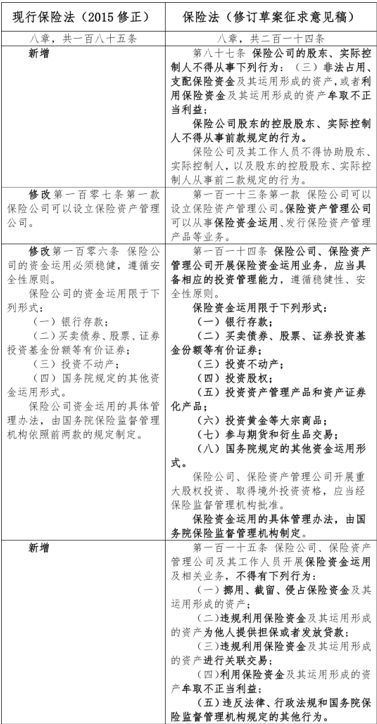
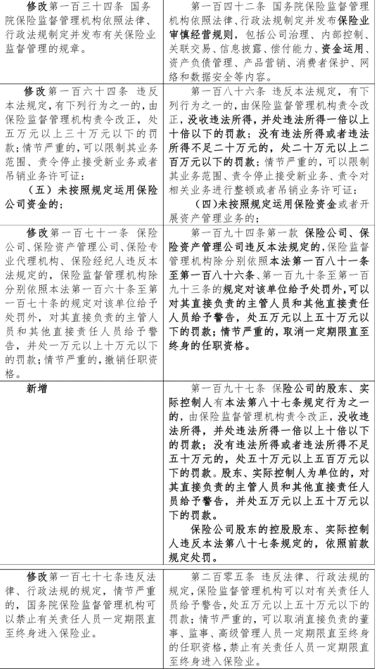
鉴于国家金融监督管理总局于2026年9月4日发布的《中华人民共和国保险法(修订草案征求意见稿)》,对保险资金的运用和相关责任进行了大幅的修改,因此本文在探讨保险资金运用的合规边界之前,先对比现行保险法和保险法征求意见稿对保险资金运用的相关条款。
一、对比保险资金运用条款
本次保险法修订草案征求意见稿,与运用保险资金有关的主要内容包括:一是加强股东穿透监管,将保险机构的股东、实际控制人纳入监管范围;二是完善审慎监管制度,强化公司治理、风险管理、内部控制等监管要求,……完善资金运用监管;三是健全风险处置机制,完善风险处置及市场退出规则;四是……进一步明确保险机构禁止性行为规定;五是提高违法违规成本,扩大法律责任覆盖面,提高罚款幅度。12
二、对比中的主要变化和可探讨事项
通过以上对比,重点会发现与保险资金运用有关的条款主要变动在于:第一,严厉打击保险公司股东、实际控制人非法占用、支配保险资金,利用保险资金牟取不当利益;第二,新增了保险资产管理公司可以从事保险资金运用业务;第三,新增了多种保险资金运用方式,如投资股权、投资资产管理产品和资产证券化产品、投资黄金等大宗商品、参与期货和衍生品交易,其中部分是《保险资金运用内部控制应用指引(第4号—第6号)》[金办发〔2024〕122号]提到的未上市企业股权、不动产投资、金融产品,但是特别强调了保险公司、保险资产管理公司“应当具备相应的投资管理能力”;第四,新增了保险公司、保险资产管理公司及其工作人员开展保险资金运用的禁止行为;第五,对违法运用保险资金的保险公司规定了没收违法所得和相应一倍以上十倍以下的罚款,且最低罚金二十万元,对保险公司股东的控股股东、实际控制人的相关行为规定了没收违法所得和相应一倍以上十倍以下的罚款,且最低罚金五十万元,甚至明确规定了保险公司股东的控股股东、实际控制人违反本法第八十七条规定的,依照前款规定处罚。
因此,有三处值得我们特别关注与探讨:第一,对保险公司股东的控股股东、实际控制人非法占用、支配保险资金,利用保险资金牟取不当利益行为的打击,或许可以更好地解读在《刑法》层面是否要对违法运用资金罪的保险公司的保险公司股东的控股股东、实际控制人是否要追究本罪责任。第二,本次保险法修订草案征求意见稿第八十七条、第一百一十五条多次强调不得利用保险资金牟取不正当利益,不确定是否会被误读为利用保险资金牟取正当利益就不属于违法运用资金罪的打击范围,从而对保险法和刑法的法秩序统一产生困扰。第三,保险公司、保险资产管理公司在开展保险资金运用业务,特别是新的运用方式时,如何证明自身具备相应的投资管理能力。若无法证明自身具备某项投资管理能力,是否属于违反国家规定运用保险资金并有可能被追究刑事责任。
第六部分 刑事视角下保险资金运用的合规边界
根据《保险法(2015修正)》第一百零六条、第一百三十九条、第一百四十条、第一百六十四条、第一百七十一条、第一百七十九条以及原中国保险监督管理委员会《保险资金运用管理办法》(原保监会令2018年第1号)和国家金融监督管理总局《银行保险机构关联交易管理办法(2025修正)》等规定,保险公司应当严格遵守规定运用保险资金,否则可以对保险公司及责任人员予以行政处罚,甚至对责任人员追究刑事责任。
结合国家金融监督管理总局于2026年9月4日发布的《中华人民共和国保险法(修订草案征求意见稿)》的变动条款,以及前述刑事判决案例,本文从刑事视角提出保险资金运用的合规边界如下:
(一)严守投资品种与比例限制的硬性规定
根据《保险法》第一百零六条,以及国家金融监督管理总局于2025年4月8日发布的《关于调整保险资金权益类资产监管比例有关事项的通知》(金规〔2025〕12号),不仅资金运用形式要符合法定形式,而且权益类资产配置比例需与偿付能力充足率挂钩。
合规建议:结合新的保险资金运用形式建立投资品种“白名单”审查机制,并设置动态监测系统,实时跟踪各类资产配置比例与偿付能力的匹配情况,确保不超限、不超范围经营。特别值得注意的是,保险公司应当严格审查自身在各项运用方式方面是否“具备相应的投资管理能力”,以避免虽然法律准许该种资金运用方式,但实际上因为不具备相应能力,从而被认定为违反国家规定。
(二)强化违规担保、关联交易等行为的内控与隔离
如果说,司法实务界曾经对国家金融监督管理总局《银行保险机构关联交易管理办法(2025修正)》是否属于刑法意义上的国家规定存在争议可能,那么本次保险法修订草案征求意见稿明确禁止违规利用保险资金为他人提供担保或者发放贷款、违规利用保险资金进行关联交易。
根据原保监会制定的《保险资金运用内部控制指引(GICIF)》,以及国家金融监督管理总局办公厅印发的《保险资金运用内部控制应用指引(第4号—第6号)》[金办发〔2024〕122号],对未上市企业股权、不动产投资、金融产品做了严格规定。
合规建议:结合新的保险资金运用禁止行为,对提供担保、发放贷款、进行关联交易的行为,建立关联方名单动态管理库,对每笔保险资金进行“穿透式”核查;在决策流程上,确保投资决策、执行、运营、合规等不相容岗位相互分离、制约和监督。
(三)建立体系化防控与信息化监控
国家金融监督管理总局办公厅《保险资金运用内部控制应用指引(第4号—第6号)》[金办发〔2024〕122号],对未上市企业股权、不动产投资、金融产品,均明确规定了开展投资时要建立分工明确的决策与授权体系,严谨高效的业务操作流程,完善的风险管理制度、风险预警和处置制度以及责任追究制度,充分发挥三道监控防线的作用,相关职能部门密切配合,独立出具意见。国家金融监督管理总局《银行保险机构涉刑案件风险防控管理办法》[金规〔2023〕10号],强调案件风险防控应当遵循的原则:预防为主、关口前移,全面覆盖、突出重点,法人主责、分级负责,联防联控、各司其职,属地监管、融入日常。
合规建议:将合规审查嵌入投资业务全流程(项目筛选、立项审批、尽职调查、投后管理),并引入大数据风控工具,对资金流向、交易对手异常行为进行实时监控和预警。特别值得注意的是,务必加强股东穿透监管,将保险机构的股东、实际控制人,以及保险公司股东的控股股东、实际控制人均纳入监管范围,并且严格执行穿透规则。
(四)以司法视角实质审查交易行为
结合前述刑事判决案例,对保险资金的运用行为应当采取更为严格的司法视角,因此提供的合规建议如下:
第一,如穿透合同名义,对资金流向、实际用途、交易实质进行严格审查,对名实不符的资金行为,违规投资行为,以及不符合规定的各种禁止行为予以禁止。第二,《刑法》认定情节严重标准清晰,是否认定情节特别严重,需要看个案情况,因此不仅要记录违法运用保险资金的数额大小,还要对违法运用次数,以及可能的其他严重情形予以记录和审查。第三,《刑法》层面的违法运用保险资金,是以行为论,不是以损失结果论。因此,即便没有造成损失,个人没有牟利,轻则行政违规,重则可能构成刑事犯罪。同样的,即便因此给保险公司获得盈利,也不能因此免除刑事责任。第四,因此,控股股东、实际控制人和相关人员要纠正错误认识,避免误以为给保险公司带来盈利的行为可以违法阻却事由,或否定行为的违法性或犯罪属性。
(五)其他更为严重的严禁行为
违法运用资金罪只罚个人,不罚单位,但要结合资金性质、使用方式、非法占有目的等情形,严格区分违法运用资金罪、背信运用受托财产罪、挪用资金罪/挪用公款罪、职务侵占罪/贪污罪。
本次保险法修订草案征求意见稿明确禁止的挪用、截留、侵占保险资金以及利用保险资金牟取不正当利益行为,原本就属于严重违规,甚至可能属于挪用资金罪/挪用公款罪、职务侵占罪/贪污罪的自然人犯罪范围,因此无需特别说明。
合规建议:不要仅停留在运用资金方式本身,同时要把更为严重的其他挪用类、非法占有类一类放入合规审查视角,并且结合国家金融监督管理总局《银行保险机构涉刑案件风险防控管理办法》[金规〔2023〕10号],建立更为严重类情形的特殊防线预警。
结尾
本次保险法修订草案征求意见稿,以习近平新时代中国特色社会主义思想为指导,总结近年来保险业改革发展成果和监管实践,以全面强化机构监管、行为监管、功能监管、穿透式监管、持续监管为主线,以消除监管空白、弥补监管短板、明确监管授权为着力点,深入践行人民至上理念,全面提升监管有效性。13
因此,保险公司及其相关人员应当遵守信托义务,保障金融资金安全,无论是客户资金或其他委托、信托的财产,还是公众资金,都需要有关金融机构严格遵守运用规定。此举,既是避免保险公司等特定机构沦为某些单位、个人的“钱袋子”,也是更好地保护自身,更是守护国家金融安全。
注释:
1. 本案不对此具体展开,有兴趣的读者可以阅读2025年2月10日张元龙《论违法运用资金罪中的违法与违规——以保险公司“关联交易”为例》,链接地址:https://mp.weixin.qq.com/s/pvGv555SI-aDEHvLiq9P9Q?scene=1
2. 《金融犯罪刑法学原理》(第三版)之“违法运用资金罪的司法认定”一节中,刘宪权认为自然人单罚制的单位犯罪,实际上应当属于自然人犯罪。上海人民出版社,2023年8月第3版。
3. 最高人民法院《全国法院审理经济犯罪案件工作座谈会纪要》[法〔2003〕167号] 四、 关于挪用公款罪(一)单位决定将公款给个人使用行为的认定:经单位领导集体研究决定将公款给个人使用,或者单位负责人为了单位的利益,决定将公款给个人使用的,不以挪用公款罪定罪处罚。上述行为致使单位遭受重大损失,构成其他犯罪的,依照刑法的有关规定对责任人员定罪处罚。
4. 可参考赵某甲等人挪用资金案--利用职务上的便利以欺骗方式改变公司资金保管状态用于个人营利行为的认定,入库编号:2024-05-1-227-001,山东省高级人民法院(2021)鲁刑终340号,裁判日期2021年12月07日。
5. 来源:公众号京都刑辩研究中心,2021年12月27日,《从全国唯一一起违法运用资金罪判例 看控辩审观点的异同》,链接地址:https://mp.weixin.qq.com/s/Ox1D-WkOXTNZZoSAR3chEw?scene=1
6. 来源:公众号上海一中法院,2022年8月19日,《被告单位明天控股有限公司、被告人肖某某非法吸收公众存款、背信运用受托财产、违法运用资金、单位行贿案一审公开宣判》,链接地址:https://mp.weixin.qq.com/s/OP2kz0adFT-SwHIDh6BUFA
7. 来源:公众号深圳市中级人民法院,2026年8月20日,《恒大集团、恒大地产、许家印案一审宣判》,网络连接:https://mp.weixin.qq.com/s/JeKrW4XBkcH7jh7MHvDe7g
8. 来源:公众号深圳市中级人民法院,2026年4月14日,《恒大集团、恒大地产及许家印案一审开庭》,网络连接:https://mp.weixin.qq.com/s/BaB35yNV_NlVPki9O7Z_0g
9. 来源:公众号人民法院报,2022年8月19日,刘宪权《滥用金融机构实控权实施金融犯罪的定性分析》,链接地址:https://mp.weixin.qq.com/s/59rNQOWtKmwt1vvQEVVXDg?scene=1
10. 来源:公众号人民法院报,2022年8月19日,张绍谦《对控制合法公司实施的金融犯罪应进行实质判断 依法惩治》,链接地址:https://mp.weixin.qq.com/s/TACXzKp0t_0mYdzRR14zEg
11. 来源:公众号深圳市中级人民法院,2026年8月20日,《恒大集团、恒大地产、许家印案一审宣判》,网络连接:https://mp.weixin.qq.com/s/JeKrW4XBkcH7jh7MHvDe7g
12. 来源:公众号国家金融监督管理总局,2026年9月4日,《国家金融监督管理总局就(中华人民共和国保险法(修订草案征求意见稿))公开征求意见》,链接地址:https://mp.weixin.qq.com/s/mqePYbDO4U0tZ-b1zAs-kQ
13. 来源:公众号国家金融监督管理总局,2026年9月4日,《国家金融监督管理总局就(中华人民共和国保险法(修订草案征求意见稿))公开征求意见》,链接地址:https://mp.weixin.qq.com/s/mqePYbDO4U0tZ-b1zAs-kQ
The content of this article is intended to provide a general guide to the subject matter. Specialist advice should be sought about your specific circumstances.
