Özete: Anayasasının 61. Maddesine göre, sosyal güvenlik bakımından özel olarak korunması gerekenler arasında engellilerde yer almaktadır. Ülkemizde önemli bir kitleyi oluşturan engelli vatandaşlarımızın içinde bulunduğu zor koşulların giderilmesi, sosyal ve ekonomik hayata katılımlarını kolaylaştırmak ve engelliler ile engelli olmayanlar arasındaki rekabet eşitsizliğini gidermek amacıyla vergi mevzuatında çeşitli vergi avantajları sağlanmıştır.
Anahtar kelimeler: Engellilere sağlanan vergisel avantajlar, gelir vergisinde engellilik indirimi, 2026 yılı engellilik indirimi tutarları, bakmakla yükümlü olduğu kişi, engellilere ÖTV/KDV/MTV’de istisnalar.
1. Giriş
Türkiye İstatistik Kurumu'nun açıkladığı son verilere göre, Türkiye'nin nüfusu 1 Temmuz 2026 itibarıyla 86 milyon 320 bin (43.170.975 erkek, 43.149.627 kadın) kişidir. Uluslararası çalışmalarda engellilik oranı genellikle toplumun %10-15'i arasında kabul edildiğini düşünürsek, Türkiye'de engelli birey sayısının 8-12 milyon aralığında olabileceği tahmin edilmektedir. TÜİK'in en kapsamlı 2011 Nüfus ve Konut Araştırması sonuçlarına göre ise Türkiye'de yaklaşık 4,9 milyon engelli birey bulunmaktadır. Muhtemelen daha güncel bir çalışma yapıldığında bu sayı artacaktır.
Türkiye Cumhuriyeti Anayasasının 61. maddesinde, sosyal güvenlik bakımından özel olarak korunması gerekenler sayılmıştır. Buna göre;
- Devlet, harp ve vazife şehitlerinin dul ve yetimleriyle, malûl ve gazileri korur ve toplumda kendilerine yaraşır bir hayat seviyesi sağlar.
- Devlet, engellilerin korunmalarını ve toplum hayatına intibaklarını sağlayıcı tedbirleri alır.
- Yaşlılar, Devletçe korunur. Yaşlılara Devlet yardımı ve sağlanacak diğer haklar ve kolaylıklar kanunla düzenlenir.
- Devlet, korunmaya muhtaç çocukların topluma kazandırılması için her türlü tedbiri alır.
Görüldüğü üzere Devletimiz tarafından Anayasanın 61. maddesi ile engellilerin hayat standartlarının iyileştirilmesi ve geliştirilmesi anayasal güvence altına alınmıştır. Devletin, engellilerin korunmaları ve toplum hayatına intibaklarını sağlayıcı tedbirler alacağı ve bu amaçlarla gerekli teşkilat ve tesisler kuracağı veya kurulmasını sağlayacağı hüküm altına alınmıştır.
2. Engelli Hakları ile Engellilerin İstihdam ve Gelir İmkanlarına Erişimi
Engelli hakları ile engellilerin istihdam ve gelir imkânlarına erişimi, sosyal devlet anlayışının ve fırsat eşitliğinin en önemli göstergelerinden biridir. Engellilere yalnızca sosyal yardım yapılması yeterli değildir; asıl hedef, onların eğitime, istihdama, üretime, sosyal hayata ve ekonomik bağımsızlığa eşit koşullarda katılabilmelerini sağlamak olmalıdır.
Engelliler Federasyonunun resmi internet sayfasında yer alan bilgiye göre, Türkiye’de resmi verilerle 6-10 milyon engelli kişinin yaşadığı çeşitli araştırmalar sonucunda bilinmektedir. Ancak engellilerin istihdam ve gelir imkanlarına erişimi çok kısıtlıdır. Toplam çalışan engelli sayısı 65 bini memur olmak üzere sadece 200 bin kişi civarındadır. Hem çalışan olmayan, hem de destek almayan 5 milyona yakın engelli yurttaşımız bulunduğu tahmin edilmektedir. (https://www.engellilerfederasyonu.org.tr/haberler/basina-ve-kamuoyuna).
Engelli bireylerin toplumsal hayata tam ve eşit biçimde katılabilmeleri, yalnızca sosyal yardım politikalarıyla değil, aynı zamanda eğitim, istihdam, sağlık, ulaşım, erişilebilirlik ve gelir imkânlarına erişimlerinin güvence altına alınmasıyla mümkündür. Engellilik, bireyin ekonomik ve sosyal hayata katılımının önünde bir engel hâline gelmemeli; devletin temel görevi, engelli bireylerin sahip oldukları potansiyeli ortaya çıkarabilecekleri koşulları oluşturmaktır.
Engelli bireyler açısından en önemli konulardan biri istihdama katılımdır. Çalışma hayatına katılmak yalnızca bireye gelir sağlamaz; aynı zamanda kişinin ekonomik bağımsızlığını kazanmasına, özgüveninin gelişmesine, sosyal hayata katılmasına ve kendisini toplumun üretken bir parçası olarak hissetmesine katkıda bulunur. Bu nedenle engellilere yönelik istihdam politikalarının temel amacı yalnızca belirli sayıda kişinin işe yerleştirilmesi değil, kalıcı, nitelikli, insan onuruna yakışır ve sürdürülebilir istihdam imkânlarının oluşturulması olmalıdır.
Bu kapsamda kamu ve özel sektörde engelli istihdamına ilişkin yükümlülüklerin etkin biçimde uygulanması, işyerlerinin erişilebilir hâle getirilmesi, çalışma ortamlarının engelli bireylerin ihtiyaçlarına göre düzenlenmesi ve işverenlerin bu konuda teşvik edilmesi büyük önem taşımaktadır. Bunun yanında engelli bireylerin eğitim ve mesleki becerilerinin geliştirilmesi de istihdam politikalarının ayrılmaz bir parçası olmalıdır. Çünkü eğitim imkânı yeterli olmayan bir bireyin yalnızca istihdam kotası aracılığıyla çalışma hayatına kazandırılması uzun vadede yeterli olmayacaktır.
Engellilerin gelir imkânlarına erişimi de en az istihdam kadar önemlidir. Çalışamayacak durumda olan veya çalışma kapasitesi sınırlı bulunan engelli bireylerin insan onuruna uygun bir yaşam sürdürebilmeleri için sosyal güvenlik ve sosyal yardım mekanizmalarının etkin olması gerekir. Ancak sosyal yardım politikaları, bireyleri sürekli olarak yardıma bağımlı hâle getiren bir anlayıştan ziyade, mümkün olan durumlarda eğitim, meslek edinme, istihdam ve ekonomik bağımsızlığa geçişi destekleyen bir yapıda olmalıdır.
3. Engellilere Sağlanan Vergi Avantajlarının Gerekliliği
Vergi sistemi açısından da engelli bireylere yönelik düzenlemeler önemli bir sosyal politika aracıdır. Engellilik nedeniyle ortaya çıkan ilave maliyetlerin ve çalışma gücü kaybının dikkate alınması, engellilik indirimleri ve diğer vergi avantajları yoluyla engelli bireylerin ve onların ailelerinin ekonomik yükünün azaltılması, mali güce göre vergilendirme ve sosyal devlet ilkeleriyle uyumludur.
Engellilere yönelik vergi avantajları yalnızca bir "vergi indirimi" olarak değil, sosyal devlet ve vergide adalet ilkesinin bir uygulaması olarak görülmelidir. Çünkü aynı miktarda gelire sahip iki kişinin engellilik nedeniyle katlandığı zorunlu maliyetler farklı olabildiğinden, vergi sisteminin bu farklılığı dikkate alması mali güce göre vergilendirme ve sosyal adalet açısından bir gerekliliktir. Bu nedenle, engelli vatandaşlara sağlanan vergisel avantajlar vergi adaletinin bir gereğidir.
Burada önemli olan nokta, engelli bireylerin yalnızca yardıma ihtiyaç duyan kişiler olarak görülmemesidir. Engelli bireyler aynı zamanda çalışan, üreten, vergi ödeyen, girişimcilik yapan, eğitim alan ve topluma katkı sağlayan vatandaşlardır. Dolayısıyla engelli politikalarının temelinde "yardım etmek" kadar "fırsat eşitliği sağlamak" anlayışı da bulunmalıdır. Sonuç olarak, engelli haklarının geliştirilmesi; sosyal yardım, istihdam, eğitim, sağlık, erişilebilirlik ve vergi politikalarının birbirinden bağımsız olarak değil, bütüncül bir sosyal politika anlayışı içinde ele alınmasını gerektirmektedir.
4. Gelir Vergisi Uygulamasında Engellilik İndiriminin Avantajları
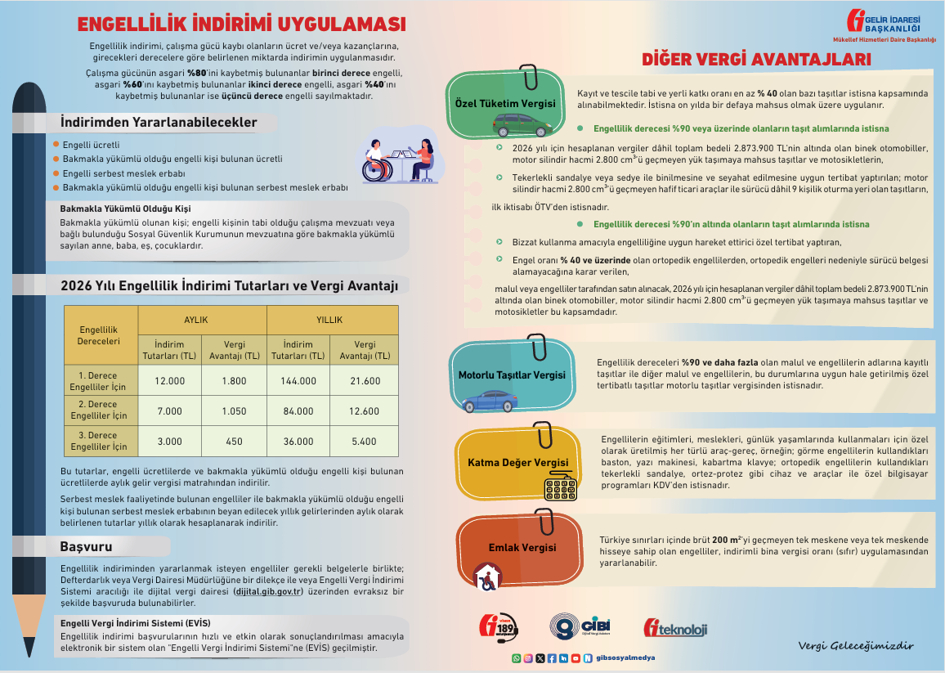
Vergi mevzuatı kapsamında engelli vatandaşlara yönelik uygulama ve avantajlardan birisi Gelir Vergisi Kanunu’nun 31. maddesinde düzenlenen engellilik indirimi uygulamasıdır. Engellilik indirimi, çalışma gücü kaybı olanların ücret ve/veya kazançlarına, girecekleri derecelere göre belirlenen miktarda indirimin uygulanmasıdır. Çalışma gücünün asgari %80’ini kaybetmiş bulunanlar birinci derece engelli, asgari %60’ını kaybetmiş bulunanlar ikinci derece engelli, asgari %40’ını kaybetmiş bulunanlar ise üçüncü derece engelli sayılmaktadır.
Engellilik indiriminden yararlanabilecek olanlar; engelli ücretli, bakmakla yükümlü olduğu engelli kişi bulunan ücretli, engelli serbest meslek erbabı ve bakmakla yükümlü olduğu engelli kişi bulunan serbest meslek erbabıdır. Bakmakla yükümlü olunan kişi; engelli kişinin tabi olduğu çalışma mevzuatı veya bağlı bulunduğu Sosyal Güvenlik Kurumunun mevzuatına göre bakmakla yükümlü sayılan anne, baba, eş, çocuklardır. Ancak, GVK’nın 36. maddesine göre dar mükellefiyete tabi kimseler engellilik indiriminden yararlanamazlar.
- Bakmakla Yükümlü Olduğu Kişi Ne Demektir?
Engelli kişinin tabi olduğu çalışma mevzuatı veya bağlı olduğu sosyal güvenlik mevzuatına göre bakmakla yükümlü sayılan kişiler, engellilik vergi indirimi uygulaması yönünden de bakmakla yükümlü sayılmışlardır. Öte yandan, 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanununun 3/10 numaralı fıkrasına göre, bakmakla yükümlü olduğu kişi;
- 18 yaşından küçük çocuklar,
- Lisede eğitimine devam eden ve 3308 sayılı Mesleki Eğitim Kanununda belirtilen aday çıraklık ve çıraklık eğitimi ile işletmelerde mesleki eğitim görmesi halinde 20 yaşını aşmamış kişiler,
- Üniversite eğitimine devam eden ve 25 yaşını aşmamış kişiler,
- Herhangi bir yerde çalışmayan yani herhangi bir sosyal güvencesi olmayan eşler,
- SGK tarafından tespit edilmiş, engelli olan çocuklar yaş sınırı olmadan bakmakla yükümlü olunan kişileri,
- Geçiminin genel sağlık sigortalısı tarafından sağlandığı ilgili Kurumca belirlenen kriterlere göre tespit edilen kişinin anne ve babasını,
ifade etmektedir.
Engellilik indiriminden yararlanmak isteyen engelliler gerekli belgelerle birlikte; illerdeki defterdarlık veya vergi dairesi müdürlüğü/malmüdürlüğüne bir dilekçe ile başvuracaklardır. Engellilik indirimi başvuruları, hızlı ve etkin olarak sonuçlandırılması amacıyla elektronik bir sistem olan Engelli Vergi İndirimi Sistemi (EVİS) üzerinden yapılmaktadır.
Engellilik vergi indirimi dilekçesi; Dijital Vergi Dairesinden de verilmesi mümkün bulunmakta olup, Dijital Vergi Dairesi Sistemi üzerinden giriş yapıldıktan sonra, Dilekçelerim/Yeni Dilekçe Oluştur/Dilekçe Türleri/ Engellilik Vergi İndirim Dilekçesi bölümlerinden başvuru yapılabilir.
Başvuru sahibinin çalışma gücü kayıp oranları, Gelir Vergisi Kanununa ve yürürlükte bulunan ilgili Yönetmeliğe göre belirlenmektedir. İlgililerin hastanelerden aldıkları ve ilgili müdürlükler vasıtasıyla Gelir İdaresine gönderilen raporları, Merkez Sağlık Kurulunca ilgili Yönetmelik ve eklerine göre incelenmekte ve değerlendirilmektedir.
Merkez Sağlık Kurulu değerlendirmelerinde; 18 yaşını doldurmuş bireyler için engel oranları alan kılavuzu, 18 yaşını doldurmamış bireyler için özel gereksinim alanları kılavuzu baz alınmaktadır. Merkez Sağlık Kurulunca tespit edilen çalışma gücü kayıp oranlarına göre belirlenen engellilik dereceleri, Gelir İdaresi Başkanlığı tarafından engellinin başvurduğu Defterdarlığa bildirilmektedir. Bu birimler tarafından da başvuru sahibine (başvuru sahibi hizmet erbabı ise tabi olduğu işverenine ve işverenince de kendisine) sonuç tebliğ edilmektedir.
- Engellilik İndirimi Uygulamasında Ücretliler ve Diğer Gelir Unsurları Açısından Özellik Gösteren Durumlar
- Ücretlinin çalıştığı bakanlık ve bu bakanlığa bağlı olarak kurulan döner sermayeden aldığı ek ödemeler ile maaş ödemelerinin tek işverenden alınan ücret olarak değerlendirilmesi ve bakmakla yükümlü olduğu çocuğunun rahatsızlığı nedeniyle faydalanması gereken engellilik indiriminin ek ödemeler ile maaş ödemelerine ilişkin ücretler toplamına uygulanması gerekir.
- Ücretlilere yapılan ilave ödeme ve ikramiye ödemeleri, GVK’nın 61. maddesi hükmü gereğince ücret olarak değerlendirileceğinden, söz konusu ücret ödemelerinin hizmet erbabının asıl ücretine dâhil edilerek engellilik derecesine uygun engellilik indirimi tutarlarının indirim konusu yapılması gerekir.
- Ücret geliri elde edenlerin bakmakla yükümlü olduğu engelli kişi bulunması halinde, bu kişiler dolayısıyla engellilik indiriminden faydalanması mümkündür.
- Şirket ortağı ve yönetim kurulu üyesi olan bir kimsenin şirketten yapılan huzur hakkı ödemeleri ücret niteliğinde olduğundan bu ödemelere engellilik indirimi uygulanacağı tabiidir. Ancak, kurumların idare meclisi başkan ve üyelerine verilen kar payları, menkul sermaye iradı olarak değerlendirileceğinden, sermaye payı oranında dağıtılan kar payına engellilik indiriminin uygulanması mümkün değildir.
- Emekli olarak işten ayrıldıktan sonra işyerinde tekrar çalışmaya başlayanlara yapılan ve gelir vergisi tevkifatına tabi olan ücretlere engellilik indirimi uygulanması mümkündür.
- Aylık dönemler itibariyle yapılan ücret ödemelerinin vergilendirilmesi sırasında, engellilik indiriminin aylık ücret matrahını aşan kısmı için herhangi bir vergi iadesi yapılması mümkün değildir.
- Bankaların idari kararı sonucu, tek taraflı iradesi doğrultusunda banka emeklilerine yılda bir defa karşılıksız olarak yapılan kuruluş ikramiyesinin, GVK’nın 2. maddesinde yer alan gelirin unsurları kapsamında değerlendirilmediğinden bu ödeme nedeniyle engellilik indiriminden yararlanılması mümkün değildir.
- Gerçek usulde ticari faaliyette bulunanların engellilik indiriminden faydalanması mümkün değildir.
- Mükelleflerin, engellilik indiriminden faydalanırken, bu haktan vazgeçmelerinde hukuki bir engel yoktur.
4.1. 2026 Yılında Uygulanan Engellilik İndirimi Tutarları
Gelir Vergisi Kanunu 31. maddesi gereğince son beş yılda (2022-2026) uygulanan engellilik indirimi tutarları (TL) şöyledir:
|
Engellilik Derecesi |
2026 |
2025 |
2024 |
2023 |
2022 |
|
I. Derece Engelliler (Çalışma gücünün asgari %80’ini kaybetmiş olanlar) |
12.000 |
9.900 |
6.900 |
4.400 |
2.000 |
|
II. Derece Engelliler (Çalışma gücünün asgari %60’ını kaybetmiş olanlar) |
7.000 |
5.700 |
4.000 |
2.600 |
1.170 |
|
III. Derece Engelliler (Çalışma gücünün asgari %40’ını kaybetmiş olanlar) |
3.000 |
2.400 |
1.700 |
1.100 |
500 |
4.2. 2026 Yılında Sağlanan Aylık ve Yıllık Gelir Vergisi Avantajı
Yıllık olarak üç derece üzerinden belirlenen engellilik indirimi tutarları, engelli ücretlilerde ve bakmakla yükümlü olduğu engelli kişi bulunan ücretlilerde aylık gelir vergisi matrahından indirilir. Serbest meslek faaliyetinde bulunan engelliler ile bakmakla yükümlü olduğu engelli kişi bulunan serbest meslek erbabının beyan edilecek yıllık gelirlerinden aylık olarak belirlenen tutarlar yıllık olarak hesaplanarak indirilir.
GVK’nın 89/3. Maddesine göre, gelir vergisi matrahının tespitinde, gelir vergisi beyannamesinde bildirilecek gelirlerden engellilik indirimi düşülebilecektir. Engellilik indirimi uygulamasından; engelli ücretli, bakmakla yükümlü olduğu engelli kişi bulunan ücretli, engelli serbest meslek erbabı, bakmakla yükümlü olduğu engelli kişi bulunan serbest meslek erbabı yararlanacaktır.
2026 yılında aylık ve yıllık engellilik indirimi tutarlarının engellilere sağladığı vergi avantajı aşağıdaki tabloda yer almaktadır. Tabloda, aylık ve yıllık vergi avantajı, Gelir Vergisi Kanununun 103. maddesinde yer alan vergi tarifesinin ilk dilimine ait %15 oranı esas alınmıştır (https://www.gib.gov.tr/vergi-konulari/1_bireysel/8_engelliler_icin_vergi_avantajlari/8).
Engellilik İndirimi Tutarları ve Aylık/Yıllık Vergi Avantajları Tablosu
|
ENGELLİLİK DERECELERİ VE ÇALIŞMA GÜCÜ KAYIP ORANLARI (GVK MADDE 31) |
AYLIK |
YILLIK |
||
|
İNDİRİM TUTARLARI |
VERGİ AVANTAJI |
İNDİRİM TUTARLARI |
VERGİ AVANTAJI |
|
|
1. Derece Engelliler İçin |
12.000 TL |
1.800 TL |
144.000 TL |
21.600 TL |
|
2. Derece Engelliler İçin |
7.000 TL |
1.050 TL |
84.000 TL |
12.600 TL |
|
3. Derece Engelliler İçin |
3.000 TL |
450 TL |
36.000 TL |
5.400 TL |
5. Özel Tüketim Vergisinde Engellilere Sağlanan İstisna İmkanı
4760 sayılı Özel Tüketim Vergisi Kanununa ekli (II) sayılı listede yer alan kayıt ve tescile tabi ve yerli katkı oranı en az % 40 olan mallardan:
- Engellilik derecesi %90 veya üzerinde olanların (tekerlekli sandalye veya sedye ile binilmesine uygun tertibat yaptırılması zorunlu olanlar hariç) aracın 2026 yılı için; hesaplanan
vergiler dahil toplam bedelinin 2.873.900 TL’nin altında olması şartıyla Kanunda sayılı taşıt alımları ÖTV’den istisnadır. İstisnadan yararlanmak için taşıtın özel tertibatlı olması ve taşıtın
bizzat kullanılması şartı aranmaz.
- Engellilik derecesi %90’ın altında olanların taşıt alımlarında istisna, aracın 2026 yılı için; hesaplanan vergiler dahil toplam bedelinin 2.873.900 TL’nin altında olması şartıyla;
- 20/02/2019 tarihinden sonra düzenlenen sağlık kurulu raporunun açıklama kısmında “Sadece hareket ettirici aksamda özel tertibatlı taşıt kullanması gerekir” ibaresi bulunan kişiler ile
- Engel oranı %40 ve üzerinde olan ortopedik engellilerden, ortopedik engelleri nedeniyle sürücü belgesi alamayacağına karar verilen malul veya engelliler tarafından satın alınacak taşıtlar için uygulanır.
İstisna on yılda bir defaya mahsus olmak üzere uygulanır. Her on yılda sadece bir taşıt bakımından istisnadan yararlanılabilir. Dolayısıyla, taşıtın istisna kapsamında satın alındığı tarihten itibaren on yıllık süre geçmeden aynı veya farklı kategoride sınıflandırılan ikinci bir taşıt bakımından istisnadan yararlanılamaz. Malul ve engelliler tarafından ÖTV’den müstesna olarak satın alınan taşıtların, istisnadan yararlananların alım tarihinden itibaren beş yıl geçmeden istisnadan yararlanamayan kişi veya kurumlara satışı veya devrinde ÖTV aranır. Malul ve engelliler tarafından ÖTV’den istisna olarak ilk iktisabı yapılan taşıtın, istisnadan yararlanabilecek durumdaki bir malul ve engelliye satış veya devrinde ÖTV aranmaz.
6. Engellilere Diğer Bazı Kanunlarda Sağlanan İstisnalar
- Motorlu Taşıtlar Vergisinde İstisna İmkanı
Engellilik dereceleri %90 ve daha fazla olan malul ve engellilerin adlarına kayıtlı taşıtlar ile diğer malul ve engellilerin, bu durumlarına uygun hale getirilmiş özel tertibatlı taşıtlar motorlu taşıtlar vergisinden istisnadır.
Engellilik dereceleri %90 ve daha fazla olan malûl ve engellilerin bu durumlarını; tam teşekküllü Devlet hastanesinden alınmış olan sağlık kurulu raporu ile ilgili vergi dairelerine belgelendirmeleri halinde, söz konusu malûl ve engellilerin kendi adlarına kayıt ve tescil edilmiş olan taşıtları, motorlu taşıtlar vergisine tabi tutulmayacaktır. Bu istisnadan yararlanmak için, söz konusu malûl ve engellilere ait taşıtın özel tertibatlı veya özel tertibatlı hale getirilmiş olması şartı aranmayacaktır.
Engellilik dereceleri %90’dan az olan malul ve engelliler, bu durumlarını tam teşekküllü Devlet hastanesinden alınan sağlık kurulu raporu ile belgelendirmeleri ve kendi adlarına kayıt ve tescilli olan taşıtların engellilik haline uygun özel tertibatlı veya özel tertibatlı hale getirilmiş taşıtlar olduğunu belirten "Motorlu Araç Tescil Belgesi"nin ilgili tescil kuruluşlarınca onaylanmış örneği ile "Araçlar İçin Teknik Belge" ve "Proje Raporu"nun aslı veya noter onaylı örneğini ilgili vergi dairesine ibraz etmeleri halinde istisna hükmünden yararlanabileceklerdir.
- Katma Değer Vergisinde İstisna Uygulaması
Engellilerin eğitimleri, meslekleri, günlük yaşamlarında kullanmaları için özel olarak üretilmiş her türlü araç-gereç, örneğin; görme engellilerin kullandıkları baston, yazı makinesi, kabartma klavye; ortopedik engellilerin kullandıkları tekerlekli sandalye, ortez-protez gibi cihaz ve araçlar ile özel bilgisayar programları KDV’den istisnadır.
Binek otomobili ve diğer nakil vasıtalarının ise sözü edilen “araç-gereç” kapsamında değerlendirilmesi mümkün değildir. Engelliler dışında engelli olmayanlar tarafından da kullanılması mümkün olan araç ve gereçlerin teslimi, bu istisna kapsamında değildir. İstisna, özellikle engellilere yapılan teslimlerle sınırlı olmayıp, kapsama giren araç ve gereçlerin her safhada tesliminde ve ithalinde uygulanır.
Ayrıca, mal ve hizmetlere uygulanan KDV oranlarını belirleyen 2007/13033 sayılı Bakanlar Kurulu Kararına ekli (II) sayılı listenin 26 ncı sırasında "Yaşlı, sakat ve düşkünler için bakım ve huzurevleri ile yetimhanelerde verilen hizmetler" sayılmak suretiyle engellilere bakım evlerinde verilen hizmetlere indirimli (%10) oranda KDV uygulanması öngörülmüştür.
- Emlak Vergisinde Sağlanan Vergi Avantajı
Türkiye sınırları içinde brüt 200 m2’yi geçmeyen tek meskene veya tek meskende hisseye sahip olan engelliler, indirimli bina vergisi oranı (sıfır) uygulamasından yararlanabilir. İndirimli bina vergisi oranı (sıfır) uygulanmasından yararlanabilmek için meskende bizzat oturma şartı aranmamaktadır. Bu nedenle, sahip olduğu tek meskeni kiraya verip başka yerde ikamet eden engelliler de diğer şartları taşımaları kaydıyla indirimli bina vergisi oranı (sıfır) uygulamasından yararlanarak emlak vergisi ödemeyecektir. 200 m2’yi geçmeyen tek meskene hisse ile sahip olunması halinde indirimli vergi oranı, meskenin vergi değerinin hisseye isabet eden kısmına uygulanacaktır.
- Gümrük Vergisi Avantajları
Gümrük Kanununun 167. maddesinin birinci fıkrasının (12/a) bendinde malul ve engellilerin kullanımına mahsus eşyanın gümrük vergilerinden muaf olduğu belirtilmiştir. Muafiyet, gümrük vergisi ve aracın gümrüklenmiş değerinin belirlenen ÖTV limitini aşmadığı durumlarla sınırlı olmak üzere ÖTV’yi kapsamakta olup KDV tahsil edilmektedir.
7. Engellilik İndiriminden Yararlanan Kişilere Sağlanan Vergisel Avantajlara İlişkin İnfografik
8. Sonuç
Türkiye'de engelli vatandaş sayısına ilişkin güncel ve kesin bir resmi nüfus verisi bulunmamaktadır. Bunun temel nedeni, tüm engel gruplarını kapsayan düzenli bir nüfus sayımının yapılmamasıdır. Bunun yerine farklı kurumların farklı veri kaynakları kullanılmaktadır.
Aile ve Sosyal Hizmetler Bakanlığı Ulusal Engelli Veri Sistemi yalnızca sisteme kayıtlı engelli bireyleri kapsamaktadır. Engelli ve Yaşlı Hizmetleri Genel Müdürlüğü tarafından Engelli ve Yaşlı İstatistik Bülteni yayınlanmaktadır. Engelli nüfusa ilişkin veri ihtiyacını gidermek için Bakanlık bünyesinde kamu kurum ve kuruşlarındaki Engelli Sağlık Kurulu Raporlarını esas alan "Ulusal Engelli Veri Sistemi" oluşturulmuştur.
Türkiye'de engelli vatandaşlara yönelik vergisel destekler Gelir Vergisi, ÖTV, MTV, KDV, Emlak Vergisi ve Gümrük Vergisi alanlarında bulunmaktadır. Söz konusu düzenlemelerin temel amacı, engelli vatandaşların sosyal ve ekonomik hayata katılımlarını kolaylaştırmak ve engelli olanlarla olmayanlar arasındaki rekabet eşitsizliğini azaltmaktır.
Sonuç olarak, engelli vatandaşlarımızın içinde bulunduğu zor koşulların giderilmesine katkıda bulunmak, sosyal ve ekonomik hayata katılımlarını kolaylaştırmak ve engelliler ile engelli olmayanlar arasındaki rekabet eşitsizliğini gidermek amacıyla vergi mevzuatında yer alan çeşitli vergisel avantajlar son derece yerinde olup bu düzenlemeler bir nebze olsun onların ve yakınlarının hayatını kolaylaştırmaktadır.
Engellilere sağlanan vergisel avantajlar hakkında detaylı bilgi için Gelir İdaresinin internet sayfasında yer alan Engelliler İçin Vergi Rehberi ve infografik ile Vergi İletişim Merkezinden (189) bilgi alınması mümkün bulunmaktadır.
*Bu yazıda yapılan açıklamalar, tamamıyla yazarına ait olup hiçbir şekilde yazarın çalıştığı kurumunu bağlamaz, kurumunun görüşü olarak kullanılamaz ve değerlendirilemez.
Footnotes
1 Türkiye Cumhuriyeti 1982 Anayasasının 61. Maddesi
2 Gelir Vergisi Kanunu’nun 31ve 89/3. Maddeleri
3 https://www.tuik.gov.tr, TÜİK 2011 Nüfus ve Konut Araştırması
4 gib.gov.tr, Yardım ve Kaynaklar, Rehberler ve Broşürler, Engelliler İçin Vergi Rehberi, Eylül/2026, Yayın No: 619
5 https://www.gib.gov.tr/vergi-konulari/1_bireysel/8_engelliler_icin_vergi_avantajlari/8, Engelliler İçin Vergi Avantajları
6 https://www.gib.gov.tr/yardim-kaynaklar/infografikler, Engellilerin Taşıt Alımında ÖTV İstisnası
7 https://www.gib.gov.tr/yardim-kaynaklar/infografikler, Engellilik İndirimi Uygulaması ve Engellilere Sağlanan Diğer Vergi Avantajları
8 https://www.gib.gov.tr/vergi-konulari/1_bireysel/8_engelliler_icin_vergi_avantajlari/8
9 Engelliler Federasyonu, https://www.engellilerfederasyonu.org.tr/haberler/basina-ve-kamuoyuna
The content of this article is intended to provide a general guide to the subject matter. Specialist advice should be sought about your specific circumstances.
[View Source]