01.引言
在证券虚假陈述责任纠纷中,对“实施日”与“揭示日”的认定是最基础的争议焦点,由此来判断虚假陈述是否具备重大性以及是否具备对投资者交易和损害上的因果关系等其他争议。其中,对“揭示日”的认定还会决定基准日和基准价的确定,由此得出完整的“三日一价”。当下的法律规范采“非镜像规则”,即“揭示”以“知悉、了解”为标准,其精确程度并不以不要求达到全面、完整、准确的程度。但在司法实践中,裁判口径并不统一,各地各级法院在行政监管和市场反应的影响下作出了不同的判断,未能将原则化的法律规范落实成明确具体的判例参考。笔者将从“揭示日”的制度目的出发,分析从法律规范到具体案例中的实务问题,并基于办案经验提供相应的专业建议。
02.揭示日认定标准中的“非镜像规则”
(一)从“镜像”到“非镜像”的转变
2003年《最高人民法院在关于审理虚假陈述侵权纠纷案件有关问题的复函》中将行政处罚公告日认定为虚假陈述行为的揭露日,再结合2002年《最高人民法院关于受理证券市场因虚假陈述引发的民事侵权纠纷案件有关问题的通知》中确立的行政处罚前置程序,可以认为“镜像”规则被作为认定揭露日的标准,即“揭露”应当是全面、完整、准确的。
2019年最高人民法院印发《全国法院民商事审判工作会议纪要》(以下简称“《九 民纪要》”),明确指出虚假陈述的揭露和更正是指虚假陈述被市场所知悉、了解,其精确程度并不以“镜像规则”为必要,不要求达到全面、完整、准确的程度。最终于2022年《最高人民法院关于审理证券市场虚假陈述侵权民事赔偿案件的若干规定》(以下简称“虚假陈述若干规定”)确立了“知悉”标准在认定揭露日时的作用地位。
从规范演进的脉络来看,从“镜像”到“非镜像”的转变,体现了对揭露日制度功能的重新定位——揭露日不再是追求事实认定精确性的工具,而是服务于投资者保护和市场效率的制度安排,这一转变实际上是鼓励投资者分析信息,符合培养理性市场的需求。
(二)市场“明显反应”对“非镜像规则”的影响
在法律规范层面,除了对“知悉”标准的确立,还应注意到对“市场反应”的强调。《九民纪要》指出只要市场存在明显反应则应当认定市场已经知悉虚假陈述,《虚假陈述若干规定》也规定人民法院应当根据公开交易市场对相关信息的反应等证据,判断投资者是否知悉了虚假陈述。换言之,“市场反应”成为判断投资者是否“知悉”,进而认定揭露日的重要标准。
但以“市场反应”作为“知悉”的必要条件并不尽合理,也确实招致不少批评。从“有效市场假说”与“欺诈市场理论”出发,股价本身已经充分体现了市场对信息的反应,若虚假陈述被揭露后市场有明显反应确实可以初步证明广大投资者的“知悉”,但并不能认为市场没有明显反应就必然证明投资者的“不知悉”。 首先,市场反应主要体现在股价、换手率等数据指标,其波动很可能是由于其他因素所导致,诸如临近发布的其他重大信息、近期市场大盘影响、投资者历史投资习惯等等。其次,在实务中确实也有大量案例表明虚假陈述行为实施日、揭示日后市场并无明显反应的情况,因此不应在认定虚假陈述实施日时不考虑市场反应明显与否,却又在认定揭露日时要求市场明显反应,由此造成对欺诈市场理论的适用矛盾。最后,市场反应不明显也可能系因为虚假陈述不会对投资者产生实质影响或者虚假陈述在揭示前已经得到改正。1
笔者认为,从制度目的出发,市场是否具有明显反应是判断虚假陈述行为是否具有“重大性”的标准,以此来衡量虚假陈述行为是否足以构成民事侵权,这一点也在《虚假陈述若干规定》中得以明确规定。而“揭示日”的制度目的在于让股价恢复到没有虚假陈述的状态,以此澄清市场信息。如果过分强调“市场反应”,混淆其与揭示日的制度目的,那么虚假陈述行为的揭示是否到达“镜像”之标准似乎并不重要,同时也会导致虚假陈述责任纠纷进入一个怪圈,即在通过市场明显反应认定揭露日的同时确认虚假陈述的重大性,而忽视实务中揭露日后市场并无明显反应的客观事实,造成上市公司的抗辩空间被严重压缩。
03.“非镜像规则”的适用边界
从“镜像规则”到“非镜像规则”,放松了对虚假陈述行为揭示在完整、准确方面的要求,提醒投资人关注信息后审慎决策,不应放任风险扩大而心存侥幸。但由此带来的问题是,若通过监管部门、媒体等途径“首次”被公开揭露的虚假陈述行为与“最终”由监管机关作出的《行政处罚决定书》内容有出入,那么当这一出入达到何种程度时将不能适用“非镜像规则”以至于无法为证券市场所知悉?
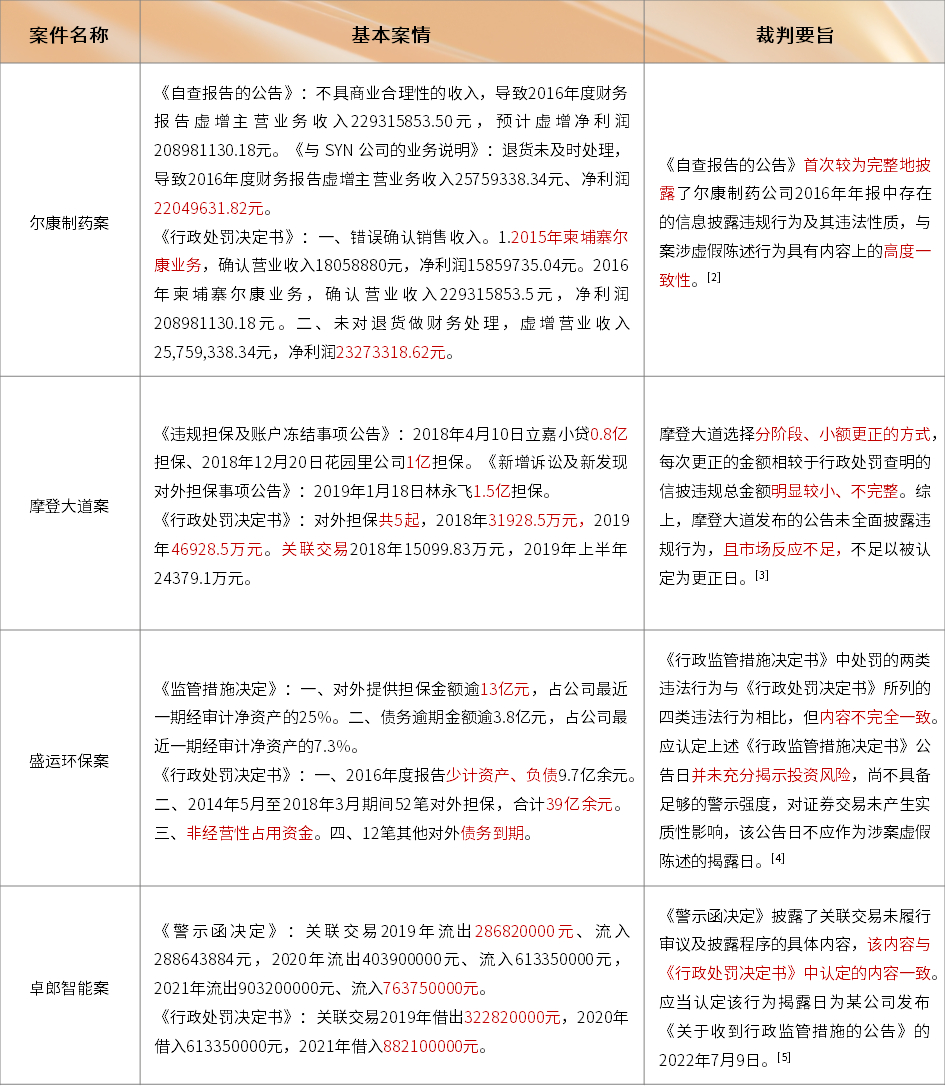
从上述案例中,大致可以归纳得出裁判口径:1.金额差异不必然导致“首次”揭示的警示性丧失,但若金额差异巨大则确可能会使警示性丧失;2.出现新的虚假陈述行为基本会导致“首次”揭示的警示性丧失。客观来讲,多次揭示的内容之所以有出入,其原因并不一定系公司的误导或隐瞒,还有可能系行政监管机关调查工作的质量和进展,故不应将前后揭示内容发生出入的不利后果均交由公司承担。在上述裁判口径之下,笔者通过对以下三种特殊情况的讨论,进一步探析“非镜像规则”的适用边界。
(一)对“连续性虚假陈述”以适用为原则
笔者曾另有撰文《连续性虚假陈述行为的认定与影响》,讨论司法机关综合考虑基础事实、多个行为间的关系、对市场产生的影响等多方面的关联,将多个虚假陈述行为认定为“呈连续状态”从而合并处理的做法。具体至揭示日而言,《虚假陈述若干规定》明确了将“首次”被公开揭示并为市场知悉之日作为连续性虚假陈述行为的揭示日。试想一个场景,若连续性虚假陈述行为实施过程中,行政监管机关通过作出《行政监管措施决定书》等方式揭露了公司已经实施的虚假陈述行为,但至作出《行政处罚决定书》之间公司仍连续性的作出虚假陈述,且符合《虚假陈述若干规定》所规定的“呈连续状态”,则上述《行政监管措施决定书》公告之日能否被认定为一系列连续性虚假陈述行为的揭示日?
结合实务经验,笔者认为在原则上应当适用“非镜像规则”,即以《行政监管措施决定书》公告等“首次”被公开揭示并未市场知悉之日为揭示日。其原因在于,在“首次”揭示之后,即使后续存在新的虚假陈述行为,但因为呈连续状态并且最终在《行政处罚决定书》中被完整处理,故应当认可“首次”揭示的警示性,投资者对于公司的虚假陈述行为和相应投资风险应当知晓,所掌握的证据线索也足以提起诉讼。除非后续虚假陈述在新增次数、金额上过大,或者系其他类型的新行为,由此产生质变以至于突破了“非镜像规则”的适用边界,让“首次”揭示的内容丧失了警示性。
(二)对“抵抗揭露”以不适用为原则
抵抗揭露在上述“摩登大道案”中有所表现,即以选择性的披露部分虚假陈述信息来掩盖其他已经发生的虚假陈述,这将弱化虚假陈述行为被揭示后初期的市场波动,由此导致投资者的获赔范围被压缩。对此,有学者观点主张将“抵抗揭露”时点既认定为原虚假陈述的揭露日,又将其认定为“抵抗”虚假陈述的实施日,以此作分段处理。6
“摩登大道案”中,法院认为公司一方面分段披露违规担保金额较小,同时对关联交易另有隐瞒,并不满足“非镜像规则”的要求,不能对其自身的虚假陈述行为有效揭示,但并没有将“抵抗揭露”做分段而是合并处理。笔者认为,在上述连续性虚假陈述中发生新行为的情形下,公司在主动更正或被揭露时,后续新行为尚未发生故没有新的虚假陈述恶意,若新行为并未引起质变而能够被“非镜像规则”所规制,则当然可以被一并处理。对比之下,“抵抗揭露”虽然也在“首次”揭示后被披露出新的虚假陈述内容,但背后存在公司的恶意,即知情而不报,因此在原则上不应适用“非镜像规则”。除非“抵抗揭露”的内容确与最终揭示的虚假陈述内容高度一致,才可适用“非镜像规则”,并且需要从严把握对“高度一致”的标准,体现出打击“抵抗揭露”的司法政策,维护市场诚信。
(三)“立案告知书”对适用边界的突破
证券监管机关在掌握一定的线索与证据后,会正式立案调查并向涉嫌虚假陈述的公司送达“立案告知书”。一方面,“立案告知书”代表着行政监管的权威性和严肃性,但另一方面,“立案告知书”的内容信息量极低,一般只记载“公司涉嫌信息披露违法违规”甚至仅仅表述为“公司涉嫌违反相关法律”。由此在理论和实务中产生了“立案告知书”是否具有警示性的反复争议。
从法律规范出发,《虚假陈述若干规定》将监管部门立案调查的信息公开之日推定为揭露日,但依然保留了当事人通过相反证据予以反驳的余地,以此平衡上述矛盾。从案例出发,大量的司法裁判均将“立案告知书”公告日作为揭露日,诸如“围海股份案”7“神雾环保案”8“华泽钴镍案”9“圣莱达案”10等,归纳主要说理依据是:1.证券监管机关立案时应当已掌握较为充分的证据;2.公告内容本身能够提示虚假陈述风险;3.防止投资者在立案后非理性购买股票。对此,学者批评观点亦指出,一方面,“立案告知书”仅表明可能存在虚假陈述,并且实务中确有立案后并无行政处罚的案例,另一方面,“立案告知书”所披露的信息量实在太少,投资者无法判断虚假陈述行为的数量、种类、性质。11但亦有法院作出了相反的裁判,诸如在“新力金融案” 12中最高院认为:“从《中国证券监督管理委员会立案调查通知》的内容来看,该通知中并未指出新力金融公司涉嫌违反《中华人民共和国证券法》的具体情形和违法性质,也不符合揭露内容与虚假陈述行为一致性的要求”,因此选择了满足揭示日认定标准的《行政处罚事先告知书》公告日作为揭露日。
对“立案告知书”的主流信任提出批评符合促进精细化裁判的要求,除了上述批评以外,笔者注意到由此反映出来的“非镜像规则”下对不同揭示形式的不平等适用现象。具体而言,媒体、公司对虚假陈述的揭示需要较为通过苛刻的“高度一致性”标准才有机会被法院认定为具有“警示性”的揭示,同时还要考虑上文提到的“市场反应”干预。反观屡屡被作为认定揭露日依据的“立案告知书”,其揭露的内容难评为与最终查实的虚假陈述行为内容“高度一致”,应当被排除在“非镜像规则”的适用范围之外,因此也不必再考量其是否引起市场明显反应,因为其携带的信息本身就难以被认定为“揭示”,其所体现的“警示性”仅仅是市场对于利空消息的正常反应。
04.实务反思与建议
结合以上讨论,当下证券虚假陈述责任纠纷中关于揭示日“非镜像规则”的适用困境主要是如下几点:其一,“市场反应”标准被过度干预。市场反应本属“重大性”的判断范畴,却在实践中异化为认定揭示日的决定性标准。其二,对“抵抗揭露”存在纵容之嫌。法院仅否定较早日期为更正日,将揭露日延后,对“抵抗揭露”行为缺乏明确的否定性评价,不利于遏制此类不当披露。其三,“立案告知书”的适用存在机械化倾向。立案告知书内容极为简略,然而大量裁判将其视为“当然”的揭露日,较少审查反驳证据。
对此,投资者应当积极关注市场信息,审慎作出投资决策并警惕抵抗揭露。上市公司应当在虚假陈述发生后积极全面更正披露,关注市场反应并积极配合监管,减少公司与投资者的损失。对于法律工作者而言,准确理解和把握“非镜像规则”的内涵与边界,善用该规则为当事人争取有利的揭露日认定,既是专业能力的体现,也是维护当事人合法权益的应有之义。
结语
从“镜像规则”到“非镜像规则”,虚假陈述揭露日的认定标准经历了一场深刻的范式转换。证券虚假陈述责任纠纷的本质依然是侵权责任纠纷,对“揭露日”的探讨当然应该紧扣侵权法的原则,尤其是揭露日认定对个案中因果关系判断的影响。展望未来,揭露日认定的制度完善应继续努力,一是进一步明确“非镜像规则”适用的前提条件,避免被泛化适用到信息内容严重缺失的情形;二是细化“抵抗揭露”的认定规则,平衡投资者保护与上市公司正当抗辩权利之间的关系;三是在立案告知书推定规则与“非镜像规则”的一般原理之间寻求更为精细的协调,避免对不同揭示形式适用不平等的审查标准。唯有如此,才能使“非镜像规则”在揭露日认定中发挥其应有的制度功能,既不过度扩张导致揭露日过度提前,也不过度限缩导致揭露日过度延后,真正实现保护投资者合法权益与维护市场公平秩序的双重目标。
参考文献
1樊健:《论证券虚假陈述投资者损失计算的“事前观点”》,载《清华法学》2017年第3期。
2李有星、潘政:《证券市场虚假陈述揭露日的再认识》,载《投资者》2018年第2期。
3吕成龙:《证监会行政调查制度的结构与重述》,载《证券市场导报》2018年第5期。
4王涛、叶子:《证券虚假陈述揭露日的司法认定——基于中美比较的考察》,载《证券法苑》2019年第2期。
5曹明哲:《立案调查通知公告之日作为虚假陈述揭露日的正当性解释》,载《证券法苑》2019年第1期。
文章注释
1 参见樊健:《我国证券虚假陈述被揭露规定的反思:以公告证监会立案调查通知书为中心》,载《经贸法律评论》2022年第3期,第100-101页。
2 中华人民共和国最高人民法院(2020)最高法民申3264号民事裁定书。
3 广东省高级人民法院(2024)粤民终635-675号民事判决书。
4 安徽省高级人民法院(2020)皖民终1012号民事判决书。
5 新疆维吾尔自治区乌鲁木齐市中级人民法院(2024)新01民初389号民事判决书。
6 参见金琪睿:《证券虚假陈述揭露日的司法认定省思》,载《上海金融》2022年第6期第50-52页。
7 浙江省高级人民法院(2025)浙民终834号民事判决书。
8 北京市高级人民法院(2023)京民终771号民事判决书。
9 四川省高级人民法院(2022)川民终779号民事判决书。
10 中华人民共和国最高人民法院(2021)最高法民申7407号民事裁定书。
11 参见樊健:《我国证券虚假陈述被揭露规定的反思:以公告证监会立案调查通知书为中心》,载《经贸法律评论》2022年第3期,第104-109页。
12 中华人民共和国最高人民法院(2020)最高法民申3264号民事裁定书。
The content of this article is intended to provide a general guide to the subject matter. Specialist advice should be sought about your specific circumstances.
[View Source]