- in United States
- within Food, Drugs, Healthcare and Life Sciences topic(s)
1. Giriş
6.9.2026 tarih ve 11752 sayılı Cumhurbaşkanı Kararı ile yürürlüğe giren Orta Vadeli Program (2027-2029), 6.9.2025 tarih ve 33362 Mükerrer sayılı Resmi Gazete’de yayınlandı.
Türkiye ekonomisinin 2027-2029 dönemine ilişkin yol haritasını ortaya koyan Orta Vadeli Program (OVP), kalkınma vizyonunu makroekonomik politikalarla bütünleştiren ve kamu kaynaklarının stratejik öncelikler doğrultusunda tahsisini yönlendiren temel politika belgesidir.
2027 yılı merkezî yönetim bütçe sürecini başlatan Orta Vadeli Program; makroekonomik politika çerçevesini, hedef ve öncelikleri, gösterge niteliğindeki temel ekonomik büyüklükleri, kamu kesimi genel dengesi ile bütçe dengesine ilişkin projeksiyonları, gelir-gider ve borçlanma durumunu ve kamu idarelerinin ödenek teklif tavanlarını kapsamaktadır.
OVP’de Kamu Maliyesi bölümünde “Vergilemede adalet ve etkinliğin artırılması” başlığı altında üç yıllık dönemde bu konuda izlenecek hedef ve politikalar yer almaktadır. Yine aynı bölümde, “Kayıt dışılıkla mücadele ve denetimlerde etkinliğin artırılması” hakkında hedef ve politikalar bulunmaktadır.
Buna göre; Program döneminde vergi sisteminde etkinlik ve hakkaniyetin geliştirilmesine, kayıt dışı ekonomik faaliyetlerin azaltılmasına yönelik çalışmalar sürdürülecektir. Kamu gelirleri ve harcamaları yeşil ve dijital dönüşümün gerektirdiği önceliklere kaynak tahsisini destekleyecek bir çerçevede şekillendirilecektir.
2. Makroekonomik Hedefler ve Politikalar
Orta Vadeli Programda yer alan vergilemedeki adalet ve etkinliğin artırılmasına yönelik hedef ve politikalara geçmeden önce OVP’de yer alan 2027-2029 dönemine ilişkin bazı makroekonomik hedef ve politikalara bir bakalım.
Büyüme (Yüzde)
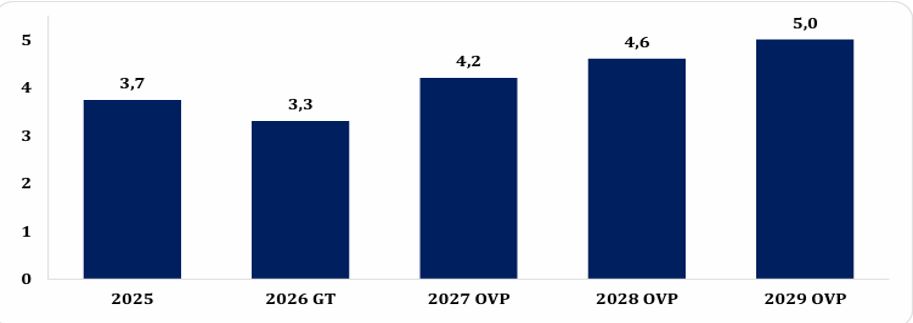
GT: Gerçekleşme Tahmini
Merkezî Yönetim Bütçe Açığı/GSYH (Yüzde)
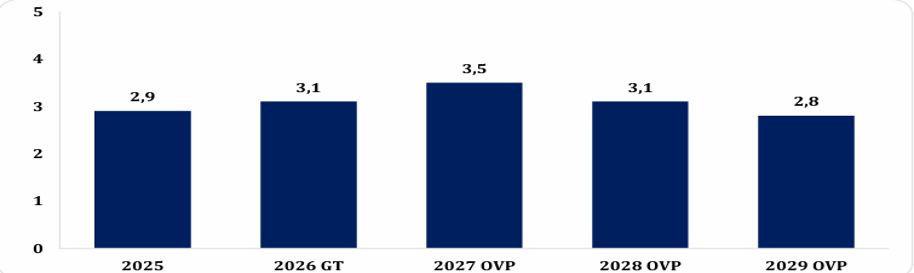
GT: Gerçekleşme Tahmini
İşsizlik Oranı (Yüzde)
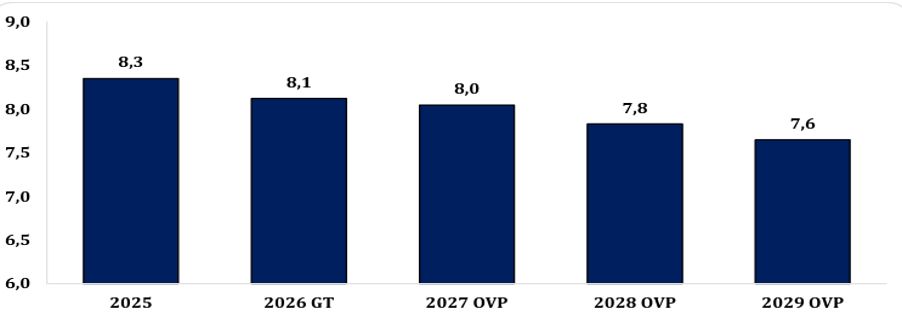
GT: Gerçekleşme Tahmini
Yıl Sonu TÜFE Artış Oranı (Yüzde)
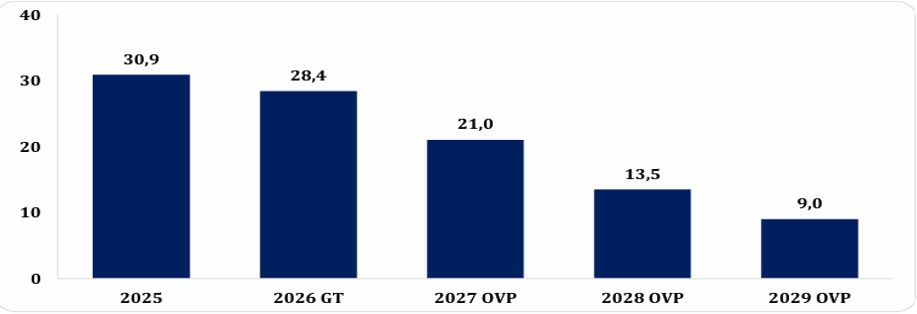
GT: Gerçekleşme Tahmini
3. Vergilemede Adalet ve Etkinliğin Artırılmasına Yönelik Hedef ve Politikalar
2027-2029 Dönemi OVP’de yer alan bilgilere göre; vergi politikaları, adalet, öngörülebilirlik ve etkinlik ilkeleri doğrultusunda uygulanacak, vergi sistemi gelir dağılımını iyileştiren ve yatırım ortamını güçlendiren bir araç olarak kullanılacaktır. Buna göre, Program döneminde;
- Üretim, yatırım, istihdam ve ihracatı destekleyen, yeşil ve dijital dönüşümü teşvik eden gelir politikalarına öncelik verilmeye devam edilecektir.
- Vergi yükünün adil dağılımını güçlendirmek amacıyla kayıt dışılığın azaltılması yoluyla doğrudan vergilerin bütçe gelirleri içindeki payı artırılacaktır.
- Kamu maliyesinde sürdürülebilir gelir kaynaklarının artırılması için vergi tabanının genişletilmesine yönelik çalışmalar sürdürülecektir.
- Vergi harcamalarının analizine devam edilecek, etkin olmayan istisna, muafiyet ve indirimlere yönelik düzenlemeler yapılacaktır.
- Vergilerin tam ve zamanında ödenmesinde etkili olan mükellef davranışları ve vergiye uyum sorunları analiz edilerek uyum düzeyi artırılacaktır.
- Mükelleflerin vergisel riskleri hakkında bilgilendirilmesini, kendi risk değerlendirmelerini yapabilmelerini ve gönüllü uyum düzeylerinin artırılmasını hedefleyen bütünleşik bir dijital çözüm sunacak olan BİLİNÇ (Bütünleşik İzleme ve Legal İkaz Noktası Çözüm) Platformu kapsamında analiz ve yazılım geliştirme çalışmalarına devam edilecektir.
- Vergide gönüllü uyumun artırılması ve ihtilafların idari aşamada çözümlenmesi amacıyla ön tespit ve izaha davet uygulamasının etkinliği artırılacak, dijital ve teknik kapasite güçlendirilecek ve uygulama alanı genişletilecektir.
- Tarhiyat öncesi uzlaşma işlemlerinin elektronik ortamda yürütülmesini sağlayacak e-Uzlaşma sistemi devreye alınacaktır.
- Mali güce göre vergilendirme ilkesini desteklemeye ve gelir dağılımında adaleti güçlendirmeye yönelik uygulamalara devam edilecektir.
- Bütünleşik veri altyapısı ve beyanname analizleriyle vergiye uyum riskleri önceden tespit edilerek mükelleflerin olası hatalara karşı bilgilendirilmesi ve önceden doldurulmuş beyanname uygulamalarının kapsamının genişletilmesi suretiyle beyan süreçlerinin etkinliği artırılacaktır.
4. Kayıt Dışılıkla Mücadele ve Denetimlerde Etkinliğin Artırılması
OVP’de yer alan bilgilere göre; kayıt dışılıkla mücadele kararlılıkla sürdürülecek, dijital dönüşümün sunduğu imkânlardan yararlanılarak denetim süreçlerinin etkinliği güçlendirilecektir. Buna göre, Program döneminde;
- Kayıt dışılıkla mücadele yapay zekâ, büyük veri gibi teknolojik imkânlarla desteklenen risk analiz faaliyetleriyle ve tüm ilgili tarafların etkin katılımıyla yürütülecek, vergisel hatalar asgari düzeye indirilecektir.
- Büyük veri üzerinde uygun analiz teknikleri kullanılarak sektörel, finansal ve tematik risk analizi ve değerlendirme çalışmaları yürütülecek, çalışma sonuçları ilgili kurum ve kuruluşlarla paylaşılacaktır.
- Prim tabanını genişletmek üzere kayıt dışı istihdam ve ücretle mücadelede veri analizine dayalı risk odaklı denetim faaliyetleri artırılacaktır.
- Kayıt dışı ekonominin ölçülmesine, vergi açığının hesaplanmasına ve politika geliştirme süreçlerini destekleyecek analiz altyapısının güçlendirilmesine yönelik çalışmalar sürdürülecektir.
- Dijital ekonomi ve yeni iş modelleri kapsamında ortaya çıkan yeni iktisadi faaliyetlerin kavranmasını ve kayıt altına alınmasını destekleyen uygulamalar geliştirilecektir.
- Vergi denetiminde vergiye tabi işlemlerin doğruluğunun tespitinde üçüncü taraf idari verilerden yararlanılacaktır.
- Vergi tabanının genişletilmesi ve vergide adaletin güçlendirilmesi amacıyla riskli görülen sektörler ve mükellefler nezdinde farklı denetim teknikleri kullanılacaktır.
- Depozito Bilgi Yönetim Sistemi (DBYS), Kıymetli Maden Takip Sistemi (KMTS), İnşaat Demiri İzleme Sistemi (İDİS), Ulusal Taşıt Tanıma Sistemi (UTTS) ve Bandrollü Ürün İzleme Sistemleri (BÜİS) gibi yüksek teknolojili ve güvenli izleme sistemleri sayesinde kayıt dışılığın ve vergi kayıp kaçağının azaltılması sağlanacaktır.
- Organize vergi kaçakçılığı ile mücadelede vergi kaçakçılığı soruşturmalarının etkin yürütülmesi amacıyla kurumlar arası işbirliği güçlendirilecektir.
- Gayrimenkullerin gerçek değerleri üzerinden işlem yapılmasını sağlayacak çalışmalara devam edilecektir.
- Vergi denetiminde Dijital Uyum Projesi (VDK-DUYU) kapsamında çalışmalar yürütülecektir.
- Risk Analiz Sistemi (VDK-RAS) çerçevesinde mükellef analizi ve seçimi yapılarak vergi denetimleri sürdürülecektir.
- Kayıt dışı ekonomi ile mücadelede en önemli veri kaynaklarından biri olan vergi ihbarları için yapay zekâ destekli ve bilişsel karar üretimine dayanan İhbar İşleme Sistemi (VDK-İHS) projesi hayata geçirilecektir.
- Mükelleflerin yıllık gelirlerinin kavranması ve doğru bir şekilde beyan edilmesini temin etmek üzere hasılat denetimlerine devam edilecektir.
5. Sonuç
Sonuç olarak her yıl yayınlanmakta olan OVP, Türkiye ekonomisinin önümüzdeki 2027-2029 dönemine ilişkin üç yıllık yol haritasını ortaya koyan, kalkınma vizyonunu makroekonomik politikalarla bütünleştiren ve kamu kaynaklarının stratejik öncelikler doğrultusunda tahsisini yönlendiren temel bir politika belgesidir.
2027-2029 Dönemi Orta Vadeli Program boyunca kamu kurum ve kuruluşlarının bütçe hazırlıkları ile yasal ve idari düzenleme faaliyetleri ve diğer karar alma ve uygulama süreçleri, OVP’de belirlenen amaç ve öncelikler esas alınarak yürütülecektir. OVP’nin ilk yılında uygulanacak politikalar ve somut tedbirler ise ayrıntılı biçimde 2027 Yılı Cumhurbaşkanlığı Yıllık Programında yer alacaktır.
*Bu yazıda yapılan açıklamalar, tamamıyla yazarına ait olup, hiçbir şekilde yazarın çalıştığı kurumunu bağlamaz, kurumunun görüşü olarak kullanılamaz ve değerlendirilemez.
The content of this article is intended to provide a general guide to the subject matter. Specialist advice should be sought about your specific circumstances.
[View Source]