引言
在完成市场准入和行业许可研判后,法律实体形式往往成为中国企业落地纳米比亚的第一项结构性决策。根据纳米比亚《2004年公司法》(Companies Act 28 of 2004,下称“《公司法》”),外国投资者通常可在两种路径之间选择:一是在当地注册私人有限公司(Private Company,通常以“Pty Ltd”结尾),作为独立子公司运营;二是由中国境内公司在纳米比亚登记为外部公司(External Company),以分支机构形式开展业务。
二者在公司名称和设立程序上的差异只是表象。真正影响决策的,是法人人格与责任边界、持续披露与年度维持成本、利润汇回路径、未来股权重组以及中国侧境外投资监管的衔接。实体形式一旦选定,后续调整通常伴随税务、合同、许可、银行账户及登记变更成本,故不宜仅以“注册较快”或“税率相同”作为决策依据。
核心结论
第一,若项目拟长期本地经营,涉及本地雇工、持有资产、申请行业许可、引入纳米比亚合作伙伴或未来出售股权,私人有限公司通常在风险隔离、融资安排和资本退出方面更具确定性。
第二,若项目具有试点性、短期性或单一合同属性,总部希望对人员和业务实施集中管理,且母公司能够接受外部公司的信息披露和年度维持成本,外部公司可能更有利于简化利润汇回。
第三,外部公司的税负优势并非自动实现。其能否成立,取决于本地账册是否完整、利润归属是否清晰、总部费用分摊是否符合独立交易原则(arm’s length principle),以及纳税申报、税务清算、代扣税和银行合规审查能否顺利完成。
01.法人人格与责任边界:风险隔离是第一层判断
私人有限公司一经注册即具有独立法人人格,股东原则上以其出资为限承担责任。对中国母公司而言,选择私人有限公司的核心价值并不只是“本地注册”,而是在纳米比亚业务与母公司之间建立相对清晰的资产、合同和责任边界。该边界并非绝对;在母公司提供担保、滥用公司人格、董事违反法定义务或存在欺诈性交易等情形下,仍可能发生责任穿透或个案追索。
外部公司则不同。其并非独立于外国母公司的新法人,而是外国公司在纳米比亚依法登记的经营存在。因此,外部公司在当地签署合同、雇佣人员、持有许可或发生侵权所产生的责任,原则上由外国公司直接承担。至于母公司位于中国或其他法域的资产能否被实际执行,还取决于管辖权、判决承认与执行、仲裁安排及资产所在地法律,不能简单理解为“全球资产必然被执行”,但也应充分评估母公司责任暴露明显扩大的风险。
02.持续合规与维持成本:低设立门槛不等于低维持成本
从登记义务看,《公司法》第328条要求外部公司在纳米比亚设立营业场所后21日内向登记机关提交规定文件;第335条要求其保存纳米比亚业务会计记录,并在每个财政年度结束后6个月内提交纳米比亚业务财务报表及审计报告,同时提交其成立地法域项下最新完整年度财务报表;第336条还要求其在财政年度结束后1个月内提交年度申报。
容易被低估的是年度规费口径。根据《公司法》第182条、第183条,公司与外部公司均负有年度规费义务,但外部公司的规费通常与外国母公司的已发行股本或声明资本等因素挂钩,而非仅以投入纳米比亚项目的资本为限。对于股本规模较大的中国集团,这可能形成一项与纳米比亚业务盈利水平并不直接对应的固定成本;具体金额仍应结合BIPA届时有效的收费表核定。
私人有限公司通常无须像公众公司或外部公司那样向登记机关提交并公开完整财务报告,但仍须依法置备账簿、编制财务报表,并向股东及其他法定主体提供。相较之下,外部公司需要持续披露母公司层面的财务资料,可能涉及集团财务信息跨境提供、翻译、公证认证及内部授权,既增加合规成本,也可能带来商业敏感性。
银行及交易相对方的合规审查亦不可忽视。纳米比亚银行在开立账户时,通常会审查董事及授权签署人的本地联系、资本和资金来源、集团架构、受益所有人以及业务真实性;实务中还可能要求提交CM47等相关表格。私人有限公司因股权、治理和责任边界较为清晰,通常更容易解释;外部公司则往往需要提供母公司存续证明、章程、董事会决议、授权书及集团受益所有人资料,文件链更长。
03.税负与利润汇回:税率相同不代表路径相同
截至2026年9月10日,纳米比亚非矿业公司的标准企业所得税率为30%。仅从名义税率看,私人有限公司与外部公司的纳米比亚应税利润均适用该税率,但这并不意味着两种架构的整体税负和资金路径相同。
私人有限公司向中国母公司分配股息时,通常涉及非居民股东税(Non-Resident Shareholders Tax,NRST)。在纳米比亚国内法的一般规则下,若股东为公司且持股达到25%,NRST通常按10%征收;其他情形通常按20%征收。以税后利润全额分配且不考虑费用扣除、亏损结转、税收协定或优惠安排作简化测算,前者在利润分配层面的综合名义税负约为37%(30%+70%×10%),后者约为44%(30%+70%×20%)。是否可适用更低的协定待遇或其他优惠,应逐项核验股东身份、持股比例、受益所有人及反滥用条件。
外部公司在缴纳纳米比亚公司所得税后,其税后利润原则上属于外国公司内部资金,不构成股息分配,通常不触发NRST。这是外部公司架构最具吸引力的环节。但实际汇出并不等于“自由调回”:仍需完成当地纳税申报和税务清算,证明利润已就纳米比亚来源所得完税,并满足银行和外汇合规审查要求。
同时,外部公司的利润归属和费用分摊更容易受到税务机关关注。总部管理费、技术服务费、共享服务费、利息及特许权使用费等跨境支付,应具有真实商业背景、合理定价依据和完整合同、发票、交付记录,并符合独立交易原则。若相关费用被认定缺乏商业实质或定价不公允,可能被纳税调整,并产生补税、利息或罚款。换言之,外部公司的优势取决于“税后利润汇回”能否经受税务、审计和银行三道审查,而非税率表本身。
04.融资、重组与退出:为未来的资本安排预留“期权价值”
私人有限公司拥有本地股本,可通过增发、转让、质押或设置不同权利安排引入投资者、实施合资、开展管理层或员工激励,并在条件成熟时进行股权出售。对于可能引入纳米比亚股东、开展本地融资或未来进行项目公司出售的投资,私人有限公司通常更具弹性。
外部公司不存在可供独立交易的本地股权。任何权益层面的重组均需在外国母公司层面完成,并同步考虑纳米比亚登记、许可、合同相对方同意及银行变更手续。若未来拟将分支机构改设为本地子公司,往往涉及业务、资产、人员和合同的重组或转移,可能触发税务处理、许可变更和合同更新,成本和不确定性均高于初始设立私人有限公司。
融资方面,本地银行和投资人通常更容易理解私人有限公司的股权、资产和现金流边界;外部公司则更依赖母公司整体信用。若中国母公司资信较强并愿提供担保,外部公司在早期融资中未必处于劣势,但这种安排同时意味着纳米比亚项目风险将更直接地传导至母公司。
05.中国侧境外投资监管:实体形式应与发改、商务及外汇手续同步匹配
中国企业在境外设立子公司或分支机构,均应同步评估中国侧境外投资监管。国家发展改革委《企业境外投资管理办法》(国家发展改革委令第11号)第二条采取实质性境外投资定义,涵盖境内企业直接或通过其控制的境外企业,以投入资产、权益或提供融资、担保等方式取得境外所有权、控制权、经营管理权及其他相关权益的情形。因此,境外分支机构是否触发核准或备案,应结合是否伴随资产投入、新建固定资产、取得经营管理权、融资担保等实质判断,不能仅因其不具有独立法人资格即推定无需履行发改程序;存在疑问的,应在实施前与主管发展改革部门确认。
商务部《境外投资管理办法》(商务部令2014年第3号)第三十六条明确规定,企业在境外设立分支机构参照该办法执行。实务中,境外子公司与境外机构在申请材料、审查侧重点及证书形式上可能不同:子公司通常对应《企业境外投资证书》,分支机构通常对应《企业境外机构证书》,具体仍以主管部门受理和出证口径为准。
企业还应将发改、商务、外汇及银行手续作为同一监管链条统筹规划。纳米比亚登记文件中的境外主体名称、组织形式、授权代表、营业范围和投资规模,应与中国侧申请文件、资金来源说明、投资路径及后续外汇登记保持一致。若一端按子公司申报、另一端实际登记为外部公司,可能导致资金出境、利润汇回、增资变更或集团审计环节受阻。
06.实务决策框架
在作出选择前,建议至少围绕以下五个维度形成书面比较备忘录,并由中国境外投资律师团队、纳米比亚律师和税务师与共同审查。
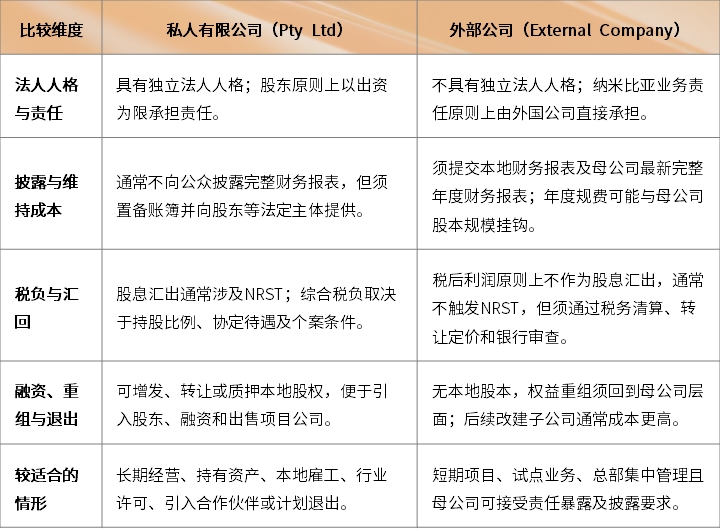
注:上表为一般性比较,具体结论须结合行业监管、母公司股本规模、关联交易、税收协定及项目现金流安排逐项测算。
结语
私人有限公司与外部公司并无绝对优劣。前者以一定的设立和维持成本换取风险隔离、股权弹性及本地融资便利;后者以总部责任暴露、信息披露和年度规费为代价,换取组织集中管理及税后利润原则上不作为股息汇回的可能性。
对中国企业而言,较稳妥的做法是先明确项目期限、本地资产和人员规模、行业监管强度、母公司责任承受能力、利润汇回节奏及未来退出路径,再反向选择实体形式,并在设立前完成纳米比亚法律税务意见与中国侧ODI合规路径的一致性核验。真正需要避免的,不是选择某一种形式,而是在未测算全生命周期成本的情况下,以短期便利替代长期结构安排。
*特别提示:
本文基于截至发文日可获得的公开资料及一般实务观察整理,仅供一般性参考,不构成针对特定项目或交易的法律意见、税务意见或投资建议。纳米比亚法律、税法、收费表、银行合规口径及中国境外投资监管政策均可能调整,且个案结果取决于合同安排、股权结构、行业许可、关联交易和资金路径等具体事实。
此外,纳米比亚《Corporate Laws Bill of 2025》已披露包括紧密持股公司、受益所有人登记、董事责任成文化、公司面纱规则、商业救援及公司法庭等改革方向;截至2026年9月10日,公开渠道尚未显示该法案已作为新法正式生效。企业应将持续跟踪正式立法文本和过渡规则纳入项目合规计划。
Footnotes
1. 纳米比亚《2004年公司法》(Companies Act 28 of 2004)第71条、第182条、第183条、第328条、第335条、第336条。
2. 纳米比亚商业与知识产权局(BIPA)公布的公司登记、年度申报及收费指引,以及《Corporate Laws Bill of 2025 Summary》。
3. 国家发展改革委《企业境外投资管理办法》(国家发展改革委令第11号)第二条。
4. 商务部《境外投资管理办法》(商务部令2014年第3号)第三十六条。
The content of this article is intended to provide a general guide to the subject matter. Specialist advice should be sought about your specific circumstances.
[View Source]