

导语
2026年3月以来,居民个人境外所得的征管出现了实质性变化:税收征管法启动25年来首次全面修订,CRS 2.0在主要离岸中心陆续落地,平台涉税信息报送制度全面施行,执法也从“提醒”推进到“数据比对”。这些变化彼此咬合,把一项长期存在的法律义务,变成了可被实际执行的义务。
本文分上、下两篇刊出:上篇梳理征管侧在实体法层、程序法层、信息透明层和境外数据层的四项变化;下篇先分析四项变化的叠加效果及其边界,再转向纳税人视角——哪些所得属于个人境外所得、分别如何计税,境外保单、离岸壳公司与离岸家族信托三类高争议安排如何判定,并给出自查框架。本篇为上篇,下篇不日奉上。
01.引子:两个看似无关的场景
2026年8月6日,香港保险板块出现罕见单日抛售:友邦保险盘中一度跌逾9%、收跌5.92%,市值单日蒸发逾400亿港元;保诚收跌4.57%,富卫集团跌超5%。触发波动的是一则关于“内地税务机关对香港保单收益征收20%个人所得税”的市场传闻。次日,国家税务总局相关司局负责人回应:中国税收居民需就全球所得履行纳税义务,境外保险收益也属于应纳税所得,“这并非新政策,更不是专门针对香港保险市场”。
同期公布的另一组数据更值得注意:2026年1—5月,居民个人取得境外所得累计补缴税款约130亿元;7月28日国新办发布会披露,上半年规范居民境外所得税收管理累计督促补缴税款、滞纳金约340亿元。一场市场波动与一组税收数据指向同一事实:过去纳税人判断要不要申报,核心考量是税务机关是否掌握相关信息;而现在,全球所得纳税义务这项既有原则正在获得与其相匹配的信息基础与执行能力。
02.实体法基石:从未缺席的全球所得纳税义务
在讨论征管规则的变化之前,有必要先厘清居民个人全球所得纳税义务的实体法依据。当前征管实践中被反复强调的各项纳税义务,其规范依据并非新近创设:全球课税原则自1980年我国确立个人所得税制度时即已采行,居民身份的判定标准与抵免规则,则在2018年修订及配套规定中成形。
(一)居民个人的全球纳税义务
《中华人民共和国个人所得税法》(以下简称“《个人所得税法》”)第一条明确规定:“居民个人从中国境内和境外取得的所得,依照本法规定缴纳个人所得税。”居民个人的判定标准是“在中国境内有住所,或者无住所而一个纳税年度内在中国境内居住累计满一百八十三天”。以住所或居留时间为连结因素区分居民与非居民、对居民行使全球课税权,也是多数国家国内法上的普遍安排。
(二)居民个人境外所得的范围
《个人所得税法》第二条以列举方式规定工资、薪金所得等九项居民个人应税所得,未就“境内所得”与“境外所得”另设定义,既无论所得是在境、内外取得,都属于居民个人所得,且应依法纳税。
居民个人境外所得的范围,由《财政部 税务总局关于境外所得有关个人所得税政策的公告》(财政部 税务总局公告2020年第3号,以下简称“第3号公告”)第一条予以未完全列举式的界定,包括在中国境外提供劳务取得的所得,从事生产、经营活动而取得的与生产、经营活动相关的所得,从中国境外企业、其他组织以及非居民个人取得的利息、股息、红利所得等等。
(三)抵免机制:消除双重征税的安排
《个人所得税法》第七条规定,居民个人从中国境外取得的所得,可以从其应纳税额中抵免已在境外缴纳的个人所得税税额,但抵免额不得超过该纳税人境外所得依照本法规定计算的应纳税额。具体的抵免计算方法与结转规则,由第3号公告明确:实行“分国不分项”的限额抵免,当年未抵免完的部分可在以后五个纳税年度内继续抵免。
上述纳税义务、课税对象与抵免规则,构成居民个人境外所得课税的实体法基础,自2018年修订以来保持稳定。但是,真正决定这些规范实效的,是税务机关获取与运用境外涉税信息的能力,近半年的相关变化,主要发生在这一层面。
03.征管侧的四项变化:立法、信息、平台与执法
以下四项动态构成本篇的主体:程序法层面的税收征管法全面修订、信息层面的CRS(Common Reporting Standard,共同申报准则)升级与CARF(Crypto-Asset Reporting Framework, 加密资产报告框架)推出、作为背景配套的平台涉税信息报送制度逐步完善,以及执法层面的数据比对实现常态化。焦点领域的存量风险处置趋势以及合规应对措施,留待下篇展开。
(一)程序法大修:税收征管法修订走出关键一步
1. 立法进程
2025年3月,税务总局、财政部公布《中华人民共和国税收征收管理法(修订征求意见稿)》(以下简称“征求意见稿”),向社会公开征求意见。征求意见稿共106条,章节设置保持现行法律基本架构,其中新增16条、删除4条、修改69条。
2026年5月,全国人大常委会与国务院分别发布2026年度立法工作计划,明确将税收征收管理法修订草案列为拟提请全国人大常委会审议的法律案。
2026年8月31日,国务院常务会议讨论并原则通过《中华人民共和国税收征收管理法(修订草案)》(以下简称“修订草案”),决定将修订草案提请全国人大常委会审议。会议指出,要依法组织税收征管,规范税务执法行为,着力优化纳税服务,强化纳税人合法权益保护,不断促进税负公平、完善财税治理。
这是现行税收征管法1993年实施、2001年全面修订(2013年、2015年作个别条文修正)之后,时隔25年的又一次全面大修。按照立法程序,修订草案还需经全国人大常委会两至三次审议,最快或将于2027年底施行。
2. 与居民个人境外所得最相关的四项修订
第一,跨部门涉税信息共享法定化。征求意见稿明确建立国务院部门间涉税信息查询机制,税务机关可依法向公安、金融管理、海关等有关部门查询纳税人的身份、账户、资金往来、进出口等与税收有关的信息。其意义在于:境外所得的核查将不再单纯依赖CRS这一条通道,而是形成“CRS+境内资金流+部门数据”的多维交叉验证。
第二,反避税制度显著扩张。现行税收征管法第三十六条的关联交易规则主要针对企业;修订草案将适用范围扩大至企业与企业、企业与自然人、自然人与自然人之间的交易,并增设一般反避税条款——对不具有合理商业目的、以获取税收利益为主要目的的安排,税务机关可以重新核定。这意味着个人之间的大额交易、亲属间交易以及离岸架构,都将落入反避税监管的射程。可以说,这是立法层面对近年离岸持股、离岸信托安排最直接的回应。
第三,“滞纳金”改为“税款迟纳金”。修订草案将税收滞纳金从法律上区别于《行政强制法》意义上的强制执行滞纳金,并新增不予或者免予加收的情形(如不可抗力、政策口径变动等非纳税人主观过错情形)。这一改动兼具两面性:一方面不再“一刀切”地无条件计息,体现纳税人权益保护;另一方面也意味着迟纳金制度本身更加稳固地嵌入征管体系。
第四,取消行政复议“清税前置”。现行法下纳税争议须先缴清税款及滞纳金或提供担保,方可申请行政复议;修订草案允许对征税行为不服时直接申请行政复议,但在复议后提起行政诉讼时,清税或担保的要求依然保留。这被普遍视为本轮修法中纳税人权利救济的实质性进步。
3. 影响的落点
需要客观指出:修订草案目前仍未生效,条文内容以最终通过版本为准。但其大致方向已经清晰——税收征管正在从“依靠个案调查”,转向“依靠法定的信息获取权+数据化的风险识别+规范化的执法程序”。对个人境外所得而言,这意味着税务机关核查能力的制度化提升,以及执法行为可预期性的提高。
(二)信息层升级:CRS 2.0 与 CARF 的穿透力
税收征管法解决的是税务机关获取信息的权限问题,CRS及其升级版本解决的是信息的实际来源问题。近半年,后者的覆盖范围有实质扩展。
1. CRS 2.0 在全球离岸中心落地
经济合作与发展组织(The Organization for Economic Cooperation and Development,OECD)于2023年6月发布了修订后的CRS 2.0及配套的CARF。对居民个人境外所得纳税申报而言,以下三项修订影响最直接:
第一,将数字金融产品纳入报告范围:引入“特定电子货币产品”“央行数字货币”定义,修订“存款机构”“存款账户”定义,将代表客户持有数字金融产品的账户纳入申报;同时将引用加密资产的衍生品合约纳入“金融资产”定义,扩大“投资实体”定义,使通过衍生品或投资基金间接持有加密资产的信息一并进入自动交换框架。
第二,双重税务居民信息全面报送:此前允许具有双重税务居民身份的账户持有人依据税收协定“择一报告”;CRS 2.0要求自我声明中申报税务居民全部所在地,金融机构须向全部所属国报告。这一修订填补了CRS此前长期存在的制度漏洞——仅凭境外身份文件即可构成不向内申报的屏障。
第三,拓展报告信息颗粒度:明确实际控制人在实体账户持有人中的角色、权益持有人在投资实体中的角色,注明账户状态、联名账户持有人数量,并区分存款账户、托管账户、股权、债权以及现金保险合同。
落地进度方面,各主要国家或地区的安排如下:英属维京群岛(以下简称“BVI”)已自2026年1月1日起实施CRS 2.0,金融机构须于2026年底前完成信息收集、2027年5月前提交,并计划于2028年实施CARF;开曼群岛的修订条例同样自2026年1月1日生效,首次交换拟于2027年完成;新加坡、瑞士、英国及欧盟成员国亦自2026年1月1日起实施或于近期实施。中国香港已于2025年12月9日就实施CARF与CRS 2.0完成公众咨询,《2026年税务(修订)(自动交换资料)条例草案》于2026年3月27日刊宪、4月1日提交立法会首读,拟自2027年1月1日起生效,目标为2028年起实施CARF、2029年起实施CRS 2.0。美国未加入CRS,但已签署CARF。
2. CARF囊括范围扩展
CARF将稳定币、以加密资产形式发行的衍生品以及部分NFT纳入报告范围,报告义务主体包括加密资产交易所、经纪商、交易商及提供交换服务的其他服务提供商。报告口径上,加密资产与法币之间的交易按法定货币金额报告收购成本和出售收益。
3. CRS的规模与覆盖范围
据CRS跨境资产合规简报披露,截至2025年,已有116个国家或地区的税务机关启动信息交换工作;仅在2024年,各司法管辖区就自动交换了超过1.71亿个金融账户的信息,总价值近13万亿欧元。我国自2018年9月完成首次CRS信息交换,此后按年度常态化运行。据国家税务总局官网披露,截至2025年4月,全球已有170个国家(地区)承诺实施CRS,我国的交换伙伴为123个。
4. 对纳税居民个人的直接影响
对纳税居民个人的直接影响可归纳为三项。其一,穿透层级上移:金融机构须识别消极非金融机构的实际控制人,实际控制人为中国税收居民的,该实体账户的余额、收益与资金流转信息将一并交换至我国税务机关,以离岸壳公司代持资产的信息屏蔽效果基本丧失。其二,资产类别扩张:加密资产及其衍生品进入报送范围。其三,身份申报收紧:具有多重税收居民身份的账户持有人须申报全部居民身份所在地,以往借助单一身份文件切断申报链路的做法不再可行。
(三)背景配套:平台涉税信息报送与“以数治税”
本轮境外所得征管并非孤立推进。2025年6月20日,国务院公布《互联网平台企业涉税信息报送规定》(国务院令第810号),自公布之日起施行;平台企业于2025年10月首次报送平台内经营者和从业人员的身份信息、收入信息。据国家税务总局2026年7月28日新闻发布会披露,2026年一季度报送涉税信息的平台达9692家,较2025年10月首次报送时增长39%。虽然该规定主要面向平台经济,但其确立的“第三方信息报送—税务机关比对—风险处置”的征管范式,与CRS逻辑高度同构。
中国的个税征管机制目前正在同时运行着两条数据主线:一条是对外的CRS跨境金融账户信息交换,一条是对内的平台与部门信息报送。随着信息申报制度的深入实施,两者叠加于同一纳税人身上,其收入与资产画像的完整度将远超以往。
(四)执法常态化:从“提醒”到“数据对比”
信息管道的升级,只有配上执法节奏的固化才真正产生约束力。近半年的执法动态,恰好呈现出从“提醒”到“数据对比”这一清晰的递进结构。
1. 年初定调:自查范围的明确界定
2026年1月16日,新华社报道,记者从国家税务总局有关部门获悉,去年以来税务机关持续加强对居民个人境外所得纳税的宣传辅导,提醒纳税人对2022年至2024年法定追征期内从境外取得的收入进行自查。报道同时明确了法律后果:因纳税人不进行纳税申报或计算错误造成不缴或少缴税款的,税务机关在三年内可以追征税款、滞纳金;构成偷税的,依法进行处理。
2. 四月定音:数据比对的公开宣示
2026年4月1日,国家税务总局召开例行新闻发布会,明确居民个人从境内外取得的所得均应依法缴纳个人所得税,有境外所得的纳税人须就境内外全部所得在6月30日前完成申报,税务部门将利用CRS等信息数据对境外所得申报数据进行分析比对,持续加强税收监管。此次表态标志着CRS于我国而言从此不再只是“国际间的信息流动”,而是被明确为税务申报数据的核对依据与执法基础。
3. 执法路径:税局“五步工作法”
从具体实践来看,税务机关处理境外所得未申报事项的路径呈现出清晰的阶梯结构。CRS数据比对筛出风险线索后,税务机关并不立即进入强制程序,而是按干预强度递增的顺序逐级推进:初期以个人所得税APP推送、短信提示等非正式方式引导自查补报;纳税人不响应的,转为电话联络,明确指出疑似未申报事项;此后发出的《税务事项通知书》已属具有程序意义的正式文书,意味着个案进入税务机关的处理轨道;再往前一步,即依《税收征管法》及税务稽查案件办理程序的规定立案稽查。这一由缓到急的升级序列,与税务总局对外归纳的“提示提醒、督促整改、约谈警示、立案稽查、公开曝光”五步工作法一一对应——可见五步工作法并非宣传口径,而是实际运行的处置流程。
4. 实践案例:正反双向发挥效力
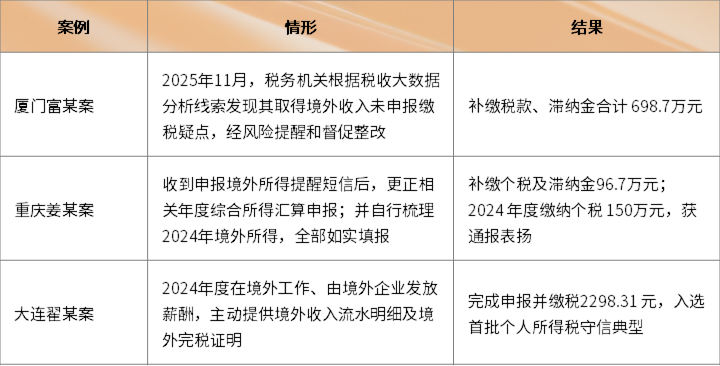
从已公开的个案看,处置呈现两种走向。对经提示仍未配合的,税务机关采取公告送达方式推进程序,如国家税务总局吉林省税务局2026年1月对张某某公告送达《责令限期改正通知书》、泉州市税务局2026年9月4日对林某公告送达《税务事项通知书》;对主动如实申报的,则予正面宣传,如第一财经2026年9月14日报道的一人申报补缴150万元个人所得税并被通报表扬。
结语
本篇梳理的四项变化指向同一件事:针对居民个人境外所得的税收征管正在从依托个案调查,转向依托法定的信息获取权、数据化的风险识别与规范化的执法程序。税收征管法修订解决的是信息获取权限,CRS 2.0与CARF解决的是跨境信息的来源,平台涉税信息报送补上了境内数据这一环,阶梯式执法则把执行的具体节奏固定了下来。
从本篇总结的四项变化逐项来看,单独任何一项都不足以重塑征管的整体面貌。真正值得注意的,是它们叠加之后形成的整体效果——监管范围如何变化、申报义务何时起算、主动补正与被动查处的成本差距有多大,以及这套机制的法律边界在哪里,以上这些问题留待下篇继续讨论。
Footnotes
1. 21世纪经济报道:《香港保险分红要征税了?国家税务总局回应》(2026年8月12日)及同期市场分析与机构测算内容。
2. 国家税务总局:《资本市场活跃、部分行业增收、强化合规引导三大因素 推动个人所得税收入较快增长》(2026年6月10日发布)。
3. 国务院新闻办公室"开局起步'十五五'"系列主题新闻发布会(介绍"十五五"时期税收改革发展有关情况),2026年7月28日,国家税务总局网站。
4. 新京报贝壳财经:《境外所得缴税追溯期为三年:哪些境外所得应纳税?如何申报?》(2026年1月16日)。
5. 财政部、税务总局2020年第3号公告《关于境外所得有关个人所得税政策的公告》。
6. PwC《Worldwide Tax Summaries — China, People's Republic of: Individual — Foreign tax relief and tax treaties》(数据截至2026年6月30日)。
7. 中国税务报:《全国人大常委会、国务院公布2026年度立法工作计划 税收征管法修订、消费税法立法列入计划》(2026年5月15日);《税收征收管理法(修订征求意见稿)》(2025年3月)。
8. 第一财经:《税收征管法修订迈出关键一步,增强纳税人权益保护》(2026年9月1日,含施正文、王桦宇观点)。
9. 第一财经:《税收征管法草案将提请人大一审,有何看点?》(2026年5月)。
10. 内蒙古鄂尔多斯律师事务所:《税收征收即将迎来重大新变化》(基于修订草案的逐项解读)。
11. 汉坤律师事务所:《CRS升级背景下个人境外所得税务合规提示》(《汉坤法律评述》)。
12. 上海市锦天城律师事务所:《不足90天:针对4月1日总局CRS申报通知的合规建议》。
13. 新华社/四川省税务局:《税务部门提醒纳税人对近三年境外所得开展自查》(2026年1月16日)。
14. 《法治日报·法人》杂志:《个人境外所得补税申报传递新信号》(2026年2月24日,含王雍钦、翟继光、朱楚欣、李南观点)。
15. 国家税务总局2026年4月1日例行新闻发布会实录。
16. 普华永道:《洞察全球税务动向,共筑合规风控屏障——普华永道"马跃新程"个税研讨会四城联动圆满落幕》(2026年4月)。
17. 第一财经:《一人如实申报境外所得150万个税,被税务通报表扬》(2026年9月14日)。
18. 国家税务总局吉林省税务局《关于对张远明送达〈责令限期改正通知书〉的公告》(2026年1月);国家税务总局泉州市税务局《关于送达林阳〈税务事项通知书〉的公告》(2026年9月4日)。
19. 国家税务总局广东省税务局:互联网平台企业涉税信息报送新规落地报道;国家税务总局:《进展顺利!超4100家境内外互联网平台企业已进行首次涉税信息报送》。
The content of this article is intended to provide a general guide to the subject matter. Specialist advice should be sought about your specific circumstances.
[View Source]
